Was man über das Girokonto wissen sollte
Das Girokonto ist für die meisten Menschen so selbstverständlich wie der Haustürschlüssel. Gehalt landet darauf, Miete geht davon ab, der Kaffee am Bahnhof wird mit der Karte bezahlt. Kaum jemand macht sich Gedanken darüber, was hinter diesem Konto eigentlich steckt und warum es sich lohnt, ab und zu genauer hinzuschauen.
Dabei entscheidet die Wahl des richtigen Kontos jeden Monat über bare Münze. Wer Gebühren zahlt, die anderswo längst wegfallen, verschenkt über die Jahre schnell einen dreistelligen Betrag. Ein guter Grund also, sich die Grundlagen einmal in Ruhe anzusehen.
Was ein Girokonto überhaupt leistet
Ein Girokonto ist im Kern ein Konto für den täglichen Zahlungsverkehr. Anders als ein Sparbuch ist es nicht zum Ansparen gedacht, sondern für den laufenden Geldfluss: Überweisungen ausführen, Lastschriften einziehen lassen, Bargeld abheben und mit Karte bezahlen. Fast alles, was mit Geld im Alltag zu tun hat, läuft über dieses eine Konto.
Rechtlich hat in Deutschland übrigens jeder Anspruch auf ein Konto mit den wichtigsten Grundfunktionen. Die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) erklärt in ihrem Verbraucherbereich zum Basiskonto, dass Banken einen entsprechenden Antrag nur in eng begrenzten Ausnahmefällen ablehnen dürfen. Auch Menschen ohne festen Wohnsitz oder mit geringem Einkommen bleiben so am bargeldlosen Zahlungsverkehr beteiligt.
Die Kosten, die man leicht übersieht
Kostenlos ist beim Girokonto längst nicht alles, was auf den ersten Blick gratis wirkt. Viele Banken werben mit einer Kontoführung ohne Grundgebühr, verlangen diese aber nur unter Bedingungen, etwa einem monatlichen Mindesteingang. Wer den nicht erreicht, zahlt plötzlich doch. Dazu kommen Gebühren für die Girocard oder Kreditkarte, für Bargeldabhebungen an fremden Automaten und manchmal sogar für beleghafte Überweisungen am Schalter. Genau deshalb lohnt sich ein nüchterner Vergleich, statt sich vom größten Werbeversprechen leiten zu lassen. Wer verschiedene Modelle systematisch gegenüberstellt und dabei nicht nur auf die Grundgebühr, sondern auf das gesamte Preisverzeichnis schaut, trifft am Ende die bessere Entscheidung. Ein solches Vorgehen empfehlen die Experten von Girokonto-News, bevor man vorschnell einen Vertrag unterschreibt und später über versteckte Posten stolpert.
Es hilft, die eigenen Gewohnheiten ehrlich einzuschätzen. Wer viel Bargeld braucht, achtet auf ein dichtes Automatennetz. Wer fast alles digital erledigt, kann bei einer reinen Onlinebank sparen. Wie sich klassische Konten und rein digitale Angebote im Alltag unterscheiden, zeigt der Beitrag zu digitalen Zahlungskonten im Vergleich zum klassischen Bankkonto.
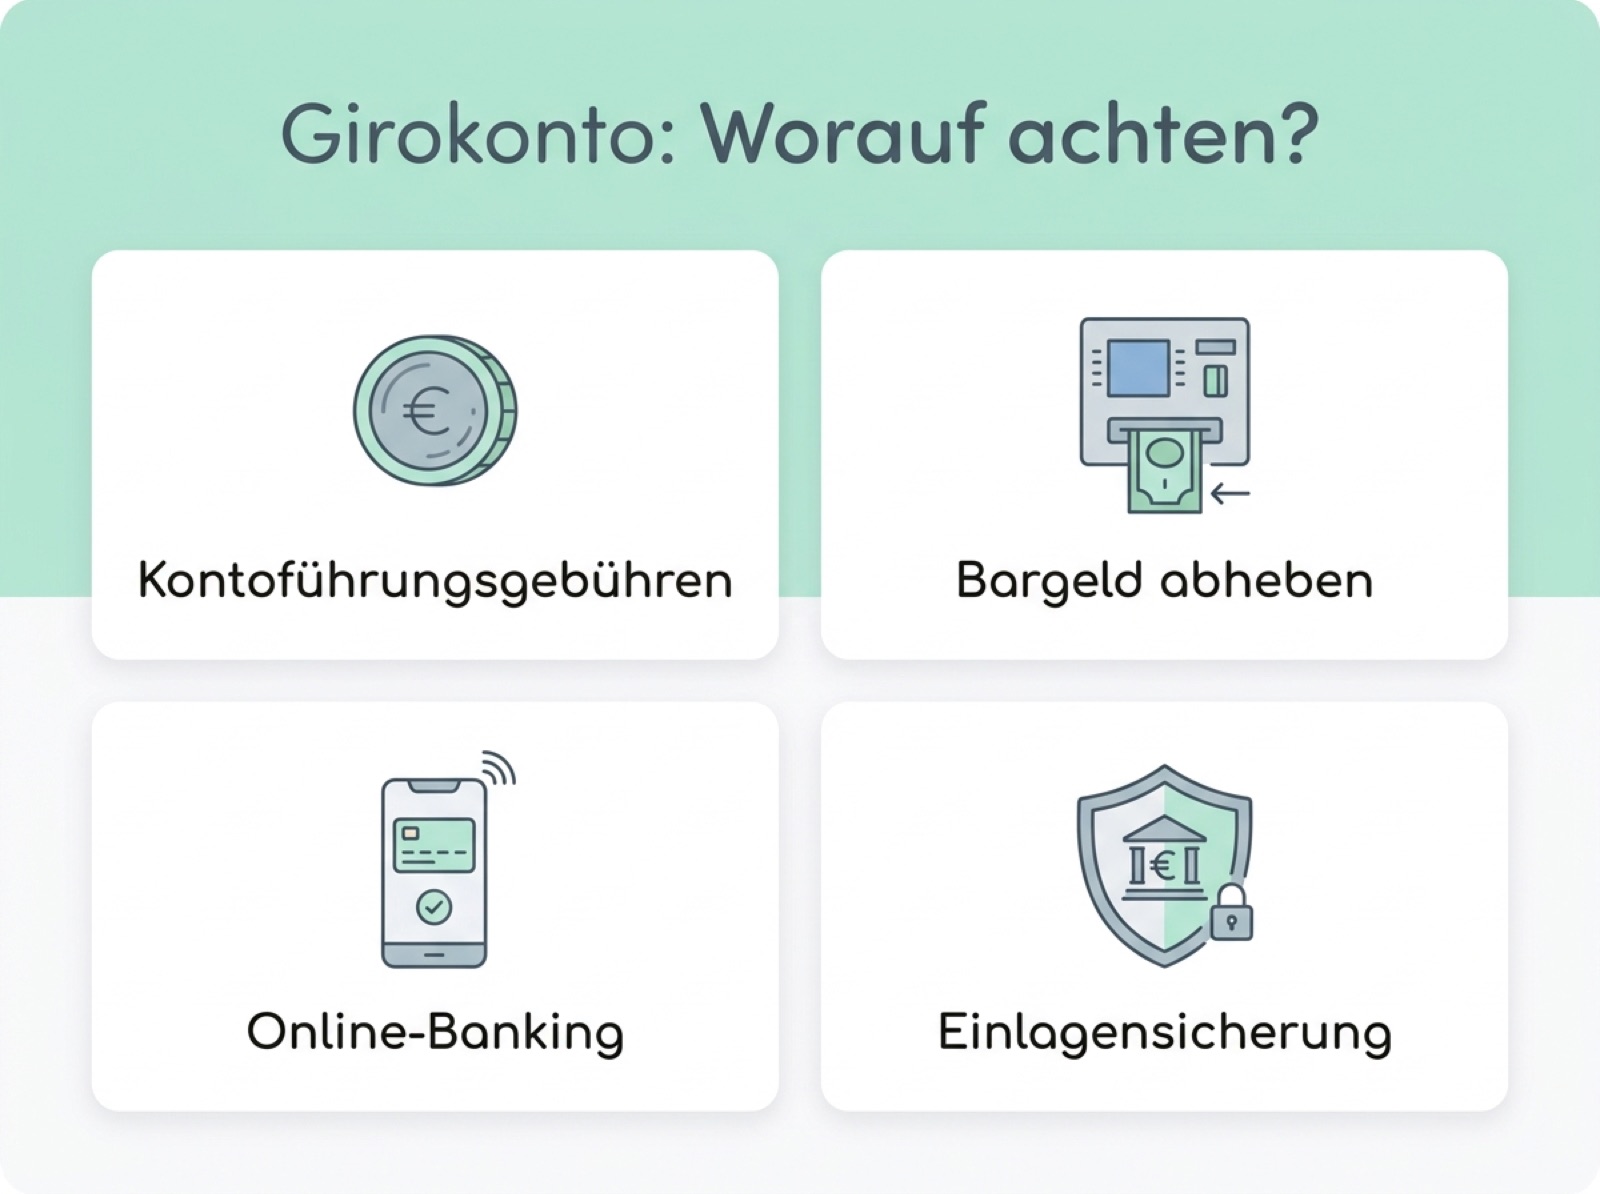
Vier Punkte, auf die es bei der Wahl eines Girokontos wirklich ankommt.
Worauf es beim Vergleich ankommt
Damit der Vergleich nicht in einer endlosen Tabelle endet, reicht es, sich auf ein paar zentrale Punkte zu konzentrieren:
- Kontoführungsgebühren: Gibt es sie wirklich nicht, oder nur unter Bedingungen wie einem Mindestgeldeingang?
- Bargeldversorgung: Wie viele Automaten stehen kostenlos zur Verfügung, und was kostet das Abheben an fremden Geräten?
- Karten: Ist die Girocard inklusive, kostet die Kreditkarte extra, und fallen im Ausland Fremdwährungsgebühren an?
- Online-Banking und App: Läuft der digitale Alltag rund, oder braucht es für jede Kleinigkeit den Weg in die Filiale?
- Dispozinsen: Wie teuer wird es, wenn das Konto einmal ins Minus rutscht?
Besonders die Dispozinsen werden gern unterschätzt. Wer sein Konto regelmäßig überzieht, zahlt hier oft zweistellige Prozentsätze pro Jahr. Ein günstiges Konto mit hohem Dispozins kann deshalb unterm Strich teurer sein als ein Modell mit kleiner Grundgebühr, aber fairem Zins.
Sicherheit: Wie gut ist das Geld geschützt?
Ein Punkt, über den kaum jemand nachdenkt, bis er wichtig wird: die Einlagensicherung. In der Europäischen Union sind Guthaben auf dem Girokonto grundsätzlich bis zu 100.000 Euro pro Kunde und Bank gesetzlich abgesichert. Sollte ein Institut zahlungsunfähig werden, ist das Geld bis zu dieser Grenze geschützt. Bei einem normalen Gehaltskonto reicht dieser Rahmen für die allermeisten Menschen bei Weitem aus.
Wichtiger für den Alltag ist der Schutz vor Betrug. Phishing-Mails, gefälschte Bank-Websites und Anrufe angeblicher Mitarbeiter zielen darauf ab, an Zugangsdaten zu kommen. Die Verbraucherzentrale gibt in ihrem Ratgeber, was ein Basiskonto ist und wie es funktioniert, auch praktische Hinweise zum sicheren Umgang mit dem eigenen Konto. Als Faustregel gilt: Keine Bank fragt am Telefon oder per Mail nach TAN oder Passwort.
Den Überblick behalten
Ein Konto ist nur so gut wie die Kontrolle, die man darüber hat. Wer regelmäßig einen Blick auf die Umsätze wirft, erkennt doppelte Abbuchungen, vergessene Abos und schleichende Preiserhöhungen früh. Viele Banking-Apps zeigen heute automatisch an, wofür das Geld im Monat draufgeht, und sortieren Ausgaben nach Kategorien.
Genau dieser Überblick ist der erste Schritt, um bewusster mit Geld umzugehen. Manche Menschen setzen sich feste Grenzen für einzelne Bereiche ihres Budgets, wie der Beitrag darüber zeigt, warum immer mehr Deutsche sich selbst Ausgabenlimits setzen. Das Girokonto ist dabei die zentrale Schaltstelle, an der sich alle Zahlungsströme ablesen lassen.
Auch das Verhältnis zum eigenen Geld spielt eine Rolle. Wer ständig auf Kontostand und Kurse starrt, baut oft mehr Druck auf, als ihm guttut. Dass weniger Bildschirmzeit sogar Streit ums Geld entschärfen kann, beschreibt der Beitrag über digitale Auszeiten und Geld-Stress in der Partnerschaft. Ein aufgeräumtes Konto mit klarer Struktur nimmt dabei einiges an Nervosität heraus, weil man jederzeit weiß, woran man ist.
Der Kontowechsel ist einfacher, als viele denken
Viele bleiben aus reiner Bequemlichkeit bei ihrer Bank, obwohl anderswo bessere Konditionen locken. Dabei ist der Wechsel seit einigen Jahren gesetzlich geregelt und deutlich unkomplizierter geworden. Die neue Bank ist verpflichtet, beim Umzug der Zahlungspartner und Daueraufträge zu helfen. In der Praxis läuft der sogenannte Kontowechselservice weitgehend automatisch ab, sodass keine Lastschrift oder Gutschrift verloren geht.
Sinnvoll ist es trotzdem, das alte Konto nicht sofort zu schließen. Ein bis zwei Monate parallel laufen zu lassen gibt Sicherheit, falls doch noch eine Abbuchung auf dem alten Weg eintrifft. Erst wenn wirklich alles umgezogen ist, kann das alte Konto guten Gewissens gekündigt werden.
Fazit
Das Girokonto ist mehr als eine technische Notwendigkeit. Es ist das Werkzeug, mit dem sich der eigene Geldalltag steuern lässt. Wer die Kosten kennt, die eigenen Gewohnheiten realistisch einschätzt und ab und zu vergleicht, holt spürbar mehr aus dem Konto heraus, ohne dafür Finanzexperte sein zu müssen. Ein wenig Aufmerksamkeit einmal im Jahr genügt oft schon.
Häufige Fragen
Was kostet ein Girokonto im Durchschnitt?
Das hängt stark vom Modell ab. Reine Onlinebanken bieten oft eine kostenlose Kontoführung an, während Filialbanken meist zwischen fünf und zwölf Euro pro Monat verlangen. Entscheidend ist das gesamte Preisverzeichnis, nicht nur die Grundgebühr, denn Karten, Bargeldabhebungen und Extraleistungen können den Preis merklich erhöhen.
Habe ich ein Recht auf ein Girokonto?
Ja. In Deutschland hat jeder Verbraucher Anspruch auf ein Konto mit Grundfunktionen, das sogenannte Basiskonto. Banken dürfen einen Antrag nur in klar geregelten Ausnahmefällen ablehnen. Damit soll sichergestellt werden, dass jeder am bargeldlosen Zahlungsverkehr teilnehmen kann.
Wie sicher ist mein Geld auf dem Girokonto?
Guthaben sind über die gesetzliche Einlagensicherung in der EU bis zu 100.000 Euro pro Kunde und Bank geschützt. Für ein normales Gehaltskonto reicht das in aller Regel aus. Die größere Gefahr geht heute von Betrugsversuchen aus, weshalb Zugangsdaten niemals am Telefon oder per Mail weitergegeben werden sollten.
Lohnt sich ein Kontowechsel?
In vielen Fällen ja. Wer bei einer Bank mit hohen Gebühren bleibt, zahlt über die Jahre oft mehrere Hundert Euro zu viel. Der gesetzlich geregelte Kontowechselservice macht den Umzug einfach, und ein Vergleich vorab zeigt schnell, ob sich der Aufwand lohnt.