Die Zahnzusatzversicherung ist für viele Menschen sinnvoll

Lohnt sich der Abschluss einer Zahnzusatzversicherung?

Wenn man davon ausgeht, dass Sie in der Regel zwei Kontrolluntersuchungen und Reinigungen sowie eine Reihe von Röntgenaufnahmen benötigen – bei durchschnittlichen Kosten von 300 bis 350 Euro für diese Verfahren -, dann kommen Sie mit einer Zahnzusatzversicherung gerade noch über die Runden. Außerdem haben Sie die Gewissheit, dass viele andere zahnärztliche Behandlungen bis zur jährlichen Ausgabengrenze Ihres Tarifs abgedeckt sind. Wenn Sie diese Grenze erreicht haben, müssen Sie Ihre zahnärztliche Versorgung aus eigener Tasche bezahlen.

Was ist mit den „Wartezeiten“ bei Zahnversicherungen?

Zahnversicherungen schreiben Wartezeiten von 6 bis 12 Monaten vor, bevor teure Zahnbehandlungen wie Kronen, Zahnersatz und Brücken übernommen werden. Und viele Versicherungen decken keine Behandlungen für Zahnprobleme ab, die Sie vor Abschluss der Versicherung hatten. Wenn Sie mehr als nur eine grundlegende Zahnbehandlung benötigen oder bereits Probleme mit Ihren Zähnen und Ihrem Zahnfleisch haben, ist eine Zahnversicherung möglicherweise nicht die beste Wahl für Sie.

Wie viel kostet eine Zahnzusatzpolice?

Zahnzusatztarife kosten im Durchschnitt 200 bis 500 Euro pro Jahr für eine Einzelperson. Familientarife kosten etwa 350 bis 800 Euro. Es gibt keinen Selbstbehalt, keine jährliche Obergrenze für Ihre Ersparnisse und keine langen Wartezeiten, bevor Sie Rabatte auf Ihre Zahnarztrechnungen erhalten. Die meisten Pläne werden innerhalb von 72 Stunden nach dem Kauf aktiviert.

Weil Zusatzversicherungen für Zähne recht teuer sind, sollten Sie vorab die Tarife der Zahnzusatzversicherungen vergleichen. Denn dadurch sehen Sie, welcher Tarif bei der Stiftung Warentest Testsieger wurde und welche neuen Tarife ein gutes Preis-Leistungsverhältnis haben.

Lohnt sich eine Zahnzusatzversicherung?

Da Zahnzusatztarife preiswerter sind als Zahnzusatzversicherungen, können Sie auch bei der Grundversorgung leicht die Kosten decken oder sogar sparen. Und wenn Sie restaurative Behandlungen für beschädigte oder fehlende Zähne benötigen, ist ein Zahnzusatztarife die bessere Wahl als eine Versicherung, da es keine jährliche Ausgabengrenze gibt. Sie können Ihren Plan so oft wie nötig in Anspruch nehmen, um bei Ihrer Zahnbehandlung zu sparen.

Zahnzusatztarife sind auch eine gute Wahl, um Behandlungen, die von der Versicherung oft nicht abgedeckt werden – wie Zahnspangen, Zahnimplantate, Veneers und kosmetische Behandlungen wie Zahnaufhellung – bezahlbar zu machen. Wählen Sie einfach den Zahnzusatztarife, der Ihnen die besten Einsparungen für Ihre Zahngesundheit bietet.

Warum ist eine Zusatzversicherung für Zähne sinnvoll?

Bei einer Zahnzusatzversicherung geht es um mehr als ein schönes Lächeln, auch wenn das natürlich wichtig ist. Eine gute Zahnversicherung ermutigt Sie, regelmäßig zur Routineversorgung und zur Beurteilung Ihrer Mundgesundheit zum Zahnarzt zu gehen. Eine gute Mundgesundheit kann dazu beitragen, das Risiko zukünftiger Zahnprobleme zu verringern, deren Behandlung sowohl schmerzhaft als auch teuer sein kann. Sie kann auch Ihrer allgemeinen Gesundheit zugute kommen, denn Probleme im Mund können Auswirkungen auf den Rest Ihres Körpers haben. In Anbetracht der zahlreichen preiswerten Zahntarife, die landesweit angeboten werden, ist ein Versicherungsschutz sowohl aus finanzieller Sicht als auch im Hinblick auf Ihre Gesundheit und Ihr Wohlbefinden sinnvoll.

Wie funktioniert die Zahnzusatzversicherung?

Zahnzusatzversicherungen haben viele Ähnlichkeiten mit herkömmlichen Krankenversicherungen, weisen aber auch einige wesentliche Unterschiede auf. Wie bei der Krankenversicherung wird auch bei der Zahnversicherung eine monatliche Prämie für die Leistungen des Plans erhoben. Diese Leistungen sind oft mit einem geringen Selbstbehalt verbunden, der aus eigener Tasche bezahlt werden muss, bevor sich die Versicherung an den Kosten für die abgedeckten Zahnbehandlungen beteiligt. Bei einigen Tarifen gibt es jedoch Wartezeiten, die die Kostenübernahme für bestimmte Leistungen für einen bestimmten Zeitraum verzögern, nachdem Sie sich angemeldet haben und Ihr Tarif aktiv geworden ist. Bei zahnärztlichen Leistungen, für die Wartezeiten gelten, handelt es sich häufig um teurere Verfahren wie Kronen oder Wurzelbehandlungen. Wenn Sie in naher Zukunft eine zahnärztliche Behandlung benötigen und sich für einen Zahntarif entscheiden, sollten Sie unbedingt die Leistungsübersicht lesen, um sicherzugehen, dass die Behandlung sofort erstattungsfähig ist.

Wie die meisten Krankenversicherungen und Berufsunfähigkeitsversicherungen ohne Gesundheitsfragen verfügen auch viele Zahntarife über ein Netz von Anbietern, die der Versicherte für die Behandlung auswählen kann. Bei Tarifen ist die zahnärztliche Versorgung durch einen Zahnarzt außerhalb des Netzes in der Regel nicht abgedeckt. Tarife decken Behandlungen außerhalb des Netzes ab, aber die Selbstbeteiligung ist höher als bei Zahnärzten, die dem Netz angehören. Zahnärztliche Rabattpläne, die keine Versicherung sind, sondern ermäßigte Tarife für zahnärztliche Leistungen bieten, funktionieren nur bei Zahnärzten, die dem Netz angehören. Zahnarzttarife mit Erstattung sind nicht auf ein Netz beschränkt. Sie können jeden Zahnarzt aufsuchen, den Sie möchten, und Sie erhalten für die abgedeckten zahnärztlichen Leistungen eine bestimmte Rückerstattung.

Es gibt keine Berufsunfähigkeitsversicherung ohne Gesundheitsfragen

Ist der Abschluss einer Berufsunfähigkeitsversicherung ohne Gesundheitsfragen möglich?

Die Fakten zur Berufsunfähigkeitsversicherung ohne Gesundheitsfragen im Überblick:

  • Schützt Sie finanziell, wenn Sie eine schwere Krankheit oder einen Unfall erleiden
  • Bei der BU Versicherung ohne Gesundheitsfragen erhalten einen festen monatlichen Betrag, solange Sie nicht arbeiten können
  • Sie bestimmen die Höhe des Versicherungsschutzes

Verlust der Arbeitsfähigkeit

Diese Versicherung kann Ihre Finanzen schonen und Ihnen helfen, im Krankheitsfall wieder in den Beruf zurückzukehren. Dies kann auf Stress, Rückenprobleme oder eine lebensbedrohliche Krankheit zurückzuführen sein.

Sie zahlt Ihnen jeden Monat einen festen Betrag, wenn Sie nicht mehr das volle Gehalt von Ihrem Arbeitgeber erhalten. Sie können wählen, ob Sie bis zu 80 % des Gehalts, das Sie vor Ihrer Erkrankung bezogen haben, versichert sein möchten. Unsere Empfehlungen berücksichtigen alle Leistungen der öffentlichen Hand, damit Sie nicht mehr bezahlen als nötig.

Sobald wir erfahren, dass Sie krankgeschrieben sind, werden wir uns mit Ihnen in Verbindung setzen, um die Möglichkeiten zu besprechen, die Ihnen Ihre Versicherung bietet. In vielen Fällen wird Ihnen ein maßgeschneidertes Programm mit einem festen Koordinator angeboten, der z. B. Physiotherapie, Rehabilitation und Jobcoaching koordiniert.

Wie die Berufsunfähigkeitsversicherung Sie absichert

Die Versicherung gegen den Verlust der Arbeitsfähigkeit ist eine der wichtigsten Versicherungen, die man haben sollte. Die BU ohne Gesundheitsfragen schützt Ihre Finanzen, wenn Sie durch eine schwere Krankheit oder einen Unfall arbeitsunfähig werden. Sie erhalten eine monatliche Zahlung, wenn Sie mehr als 50 % Ihrer Arbeitsfähigkeit verlieren.

Was ist eine Berufsunfähigkeitsversicherung ohne Gesundheitsfragen?

Die BU ohne Gesundheitsprüfung ist für Verbraucher interessantEine Berufsunfähigkeitsversicherung ohne Gesundheitsfragen sichert Sie finanziell ab, wenn Sie aufgrund einer Krankheit oder eines Unfalls Ihre Arbeitsfähigkeit ganz oder teilweise verlieren. Sie gibt Ihnen die Gewissheit, dass Sie auch bei einem Unfall einen gewissen Lebensstandard halten können.

Mit einer Berufsunfähigkeitsversicherung ohne Gesundheitsprüfung müssen Sie sich keine Sorgen um Ihre Finanzen machen, wenn Sie durch eine Krankheit oder einen Unfall Ihre Arbeitsfähigkeit ganz oder teilweise verlieren. Eine BU ohne Gesundheitsfragen bietet Ihnen eine Reihe von Vorteilen:

  1. Versichert ist eine Minderung der Erwerbsfähigkeit um mindestens 2/3
  2. Monatliche Zahlungen, wenn Sie arbeitsunfähig werden
  3. Die Zahlung ist nicht von der Gewährung einer vorzeitigen öffentlichen Rente abhängig

BU Leistungen: Was ist versichert?

Die BU Versicherung ohne Gesundheitsprüfung greift, wenn Ihre Arbeitsfähigkeit um mindestens 2/3 gemindert ist – sei es durch Krankheit oder Unfall. Sie haben die Möglichkeit, den Versicherungsschutz auf den Verlust von mindestens 1/2 Ihrer Arbeitsfähigkeit zu erweitern.

Sie können bis zu 80 % Ihres aktuellen Gehalts absichern und wählen, ob Sie eine regelmäßige Zahlung, einen Pauschalbetrag oder beides wünschen.

Wie Ihre Berufsunfähigkeitsversicherung aussieht, hängt u. a. von Ihrer Wohn- und Familiensituation ab. Wir werden dies gemeinsam prüfen, wenn Sie die Versicherung abschließen, damit wir sicherstellen können, dass Sie eine Versicherung erhalten, die Ihren Bedürfnissen entspricht.

BU Leistungen: Was ist nicht versichert?

In manchen Fällen sind Sie im Falle einer Berufsunfähigkeit nicht versichert. Dies kann zum Beispiel der Fall sein, wenn die verminderte Leistungsfähigkeit auf einen Unfall zurückzuführen ist, der sich bei Extremsportarten oder bei einem Aufenthalt von mehr als einem Jahr außerhalb des Gebiets der gesetzlichen Reisekrankenversicherung ereignet hat.

Wenn Sie Zweifel haben, wann Sie nicht versichert sind, lesen Sie bitte die Bedingungen der BU ohne Gesundheitsprüfung.

Kann jeder eine Berufsunfähigkeitsversicherung ohne Gesundheitsfragen abschließen?

Aktuell gibt es keine Berufsunfähigkeitsversicherung ohne Gesundheitsfragen. Jeder, der eine BU abschließen möchte, muss bestimmte Gesundheitsfragen wahrheitsgemäß beantworten. Es gibt allerdings spezielle BU-Verträge für bestimmte Personengruppen. Außerdem gibt es Versicherer, die eingeschränkte Gesundheitsfragen stellen.

Wie wird die BU-Versicherung ausgezahlt?

Hier lesen Sie, wie die Versicherung bei Berufsunfähigkeit ausgezahlt wird:

Die Auszahlung kann beginnen, wenn Sie mindestens die Hälfte Ihrer Berufsfähigkeit über die vereinbarte Wartezeit hinaus verlieren – die Höhe der Auszahlung hängt davon ab, wie hoch Ihr Versicherungsschutz ist. Wenn Sie über Ihren Arbeitgeber versichert sind und während Ihres Krankheitsurlaubs Ihr volles Gehalt beziehen, erhält Ihr Arbeitgeber die Zahlungen. Die Zahlungen der Berufsunfähigkeitsrente erfolgen jeden Monat.

Verlust der Erwerbsfähigkeit und Verweigerung der Entschädigung

Sie haben eine Arbeitsunfähigkeitsversicherung oder eine Krankenversicherung bei einer Versicherungsgesellschaft abgeschlossen. Nun sind Sie erkrankt und wollen eine Entschädigung. Drei Dinge können passieren. Sie erhalten eine vollständige Entschädigung, eine teilweise Entschädigung oder die Entschädigung wird Ihnen verweigert. Informieren Sie sich über die Gründe für die Ablehnung und über Ihre Rechtsmittelmöglichkeiten, wenn Sie mit den Gründen für die Ablehnung nicht einverstanden sind.

Wenn Ihr Versicherer Ihnen die Entschädigung verweigert oder sie kürzt, kann dies folgende Gründe haben

  • Es gibt eine Klausel in Ihrer Police, die besagt, dass die Versicherung Ihren Verdienstausfall nicht mehr oder weniger stark deckt, wenn er auf Krankheiten und Leiden zurückzuführen ist, die Sie vor Abschluss der Police hatten. Zum Beispiel, wenn Sie bei Abschluss der Versicherung bereits Diabetes hatten und Ihre Arbeitsunfähigkeit auf Ihren Diabetes zurückzuführen ist.
  • Sie sind durch eine allgemeine Bedingung in Ihren Versicherungsbedingungen über eine Wartezeit abgedeckt, was bedeutet, dass Sie einen begrenzten Versicherungsschutz erhalten, wenn Sie in den ersten Jahren nach Abschluss der Versicherung arbeitsunfähig werden, wenn die Arbeitsunfähigkeit auf eine bereits bestehende Krankheit oder ein Leiden zurückzuführen ist, z. B. wenn Sie bei Abschluss der Versicherung bereits Diabetes hatten.
  • Beim Abschluss der Versicherung haben Sie falsche Angaben zu Ihrem Gesundheitszustand gemacht oder die Krankheit oder den Zustand verschwiegen, für den Sie jetzt eine Entschädigung verlangen.
  • Bei einigen Unternehmen können Sie erst dann eine Entschädigung erhalten, wenn Sie eine Vorruhestandsrente erhalten haben.

Wird Ihnen die Entschädigung verweigert oder nur eingeschränkt angeboten, können Sie von Ihrem Versicherer eine Begründung verlangen.

Wenn Sie mit den Gründen nicht einverstanden sind, können Sie sich bei dem Unternehmen über die Ablehnung beschweren und es auffordern, Ihren Fall neu zu bewerten.

Sich über die Behandlung durch den Versicherer beschweren

Wenn Sie sich über die Art und Weise beschweren wollen, wie der Versicherer Ihren Anspruch bearbeitet hat, können Sie sich zunächst an den „Beschwerdebeauftragten“ wenden, den alle Versicherer haben müssen. Ihr Versicherer muss auf seiner Website angeben, wo und wie Kunden den Beschwerdebeauftragten des Unternehmens kontaktieren können.

Wenn Sie beim Beschwerdebeauftragten des Versicherers keinen Erfolg haben, können Sie sich an die Beschwerdestelle für Versicherungen wenden.

Wenn Sie eine betriebliche Altersversorgung haben und Mitglied einer Gewerkschaft sind, können Sie Ihre Gewerkschaft oft bitten, Sie bei der Beurteilung des Falles zu unterstützen und möglicherweise eine Beschwerde in Ihrem Namen einzureichen.

Zusätzliche Entschädigung aus anderen Versicherungen

Wenn Sie verletzt werden, ist es auch wichtig zu prüfen, ob Sie von anderen Versicherungen Schadenersatz erhalten können.

Private Unfallversicherung

Bei Ihrer eigenen Unfallversicherung wird die Entschädigung für Dauerschäden im Verhältnis zur Versicherungssumme berechnet, die in der Police angegeben ist. Es können auch andere Bedingungen für die Höhe des Schadens bestehen, z. B. wird eine Entschädigung nur gezahlt, wenn der Dauerschaden ein bestimmtes Ausmaß hat.

Es ist wichtig zu wissen, ob Sie durch Ihre eigene Unfallversicherung gedeckt sind, da Zahlungen aus dieser Versicherung nicht auf andere Entschädigungsleistungen angerechnet werden. Sie können also eine Entschädigung von bis zu mehreren Unfallversicherungen, die Sie abgeschlossen haben, und gleichzeitig von der haftpflichtigen Partei erhalten.

FAQ: Fragen und Antworten zur BU Versicherung ohne Gesundheitsfragen

Was versteht man unter Erwerbsminderung?

Eine Minderung oder ein Verlust der Erwerbsfähigkeit liegt vor, wenn Sie aufgrund einer Krankheit oder eines Unfalls nicht mehr im gleichen Umfang wie zuvor arbeiten können.

Wir werden prüfen, ob Ihre Arbeitsfähigkeit so weit eingeschränkt ist, dass Sie Anspruch auf Versicherungsschutz haben. Dies geschieht auf der Grundlage einer medizinischen Beurteilung und einer Bewertung Ihrer Erwerbsfähigkeit unter Berücksichtigung Ihrer verminderten Arbeitsfähigkeit.

Bei der Beurteilung des Ausmaßes Ihrer Beeinträchtigung und der damit verbundenen Erwerbsminderung wird das normale Einkommen einer voll leistungsfähigen Person mit vergleichbarer Ausbildung und in vergleichbarem Alter zugrunde gelegt.

Wann ist die Erwerbsfähigkeit gemindert?

Ihre Erwerbsfähigkeit gilt als auf ein Drittel oder weniger reduziert (zwischen 1/2 und 1/3, wenn Sie sich zusätzlich versichert haben), wenn Sie nicht mehr in der Lage sind, mehr als ein Drittel (1/2, wenn Sie sich zusätzlich versichert haben) dessen zu verdienen, was für voll erwerbsfähige Personen mit ähnlicher Ausbildung und in ähnlichem Alter üblich ist.

Wie wird das Geld ausgezahlt?

Wenn Sie aufgrund einer Krankheit oder eines Unfalls längere Zeit krankgeschrieben sind, können Sie Geld von der BU mit vereinfachten Gesundheitsfragen erhalten.

Im Falle einer Einmalzahlung kann die Zahlung frühestens 1 Jahr nach dem Verlust der Arbeitsfähigkeit erfolgen. Die Arbeitsunfähigkeit muss ein Jahr lang ohne Unterbrechung gedauert haben und als dauerhaft angesehen werden, bevor die Zahlung erfolgen kann.

Wie lange wird das Geld ausgezahlt?

Sie erhalten Geld von der Versicherung, solange Ihre Arbeitsfähigkeit eingeschränkt ist. Wenn es unwahrscheinlich ist, dass Sie an Ihren früheren Arbeitsplatz zurückkehren können, wird geprüft, ob Sie eine andere Art von Arbeit annehmen können.

Die Leistung endet, wenn Sie entlassen werden. Die Leistung endet auch, wenn Sie – je nach Art des Versicherungsschutzes – als mehr oder weniger leistungsfähig eingestuft werden.

Wann können Sie eine Prämienbefreiung erhalten?

Wenn Sie mindestens 2/3 oder mehr Ihrer Arbeitsfähigkeit für mindestens drei Monate verlieren, können Sie eine Beitragsbefreiung erhalten. Das bedeutet, dass Ihre Berufsunfähigkeitsversicherung ohne Gesundheitsfragen weiterläuft.

private und gesetzliche Krankenversicherung im Check

Krankenversicherung im Check – das deutsche Gesundheitssystem bleibt stabil

Die Gesundheitsversorgung in unserem Land gilt als eine der besten der Welt. Gleichzeitig ist es aber auch eines der teuersten der Welt. Auf dieser Seite möchten wir Sie über das Krankenversicherungssystem in Deutschland informieren.

Ist eine Krankenversicherung Pflicht?

Aufgrund der hohen Kosten und der hohen Qualität der Gesundheitsversorgung in Deutschland ist der Abschluss einer Krankenversicherung im Gegensatz zur Berufsunfähigkeitsversicherung Pflicht. Das Gesundheitssystem besteht aus zwei Arten von Krankenversicherungen:

  1. Gesetzliche Krankenversicherung: Öffentliche Krankenversicherung, die von der Regierung organisiert wird
  2. Private Krankenversicherung: Private Krankenversicherung

Die gesetzliche Krankenkasse ist für alle Mitarbeiter mit einem Einkommen von weniger als 49.500 € pro Jahr obligatorisch. Dies bedeutet automatisch, dass Sie keinen Zugang zur privaten Krankenversicherung haben. Wenn Sie mehr als 49.500 Euro verdienen, können Sie zwischen einer gesetzlichen und einer privaten Krankenversicherung wählen. Aber Vorsicht, wenn Sie einmal in die Privatversicherung wechseln, können Sie nie wieder zur gesetzlichen Krankenkasse zurückkehren.

Die gesetzliche Krankenversicherung ist nach wie vor die beliebteste in der deutschen Bevölkerung, 85 % der Bevölkerung sind weiterhin krankenversichert. Von den restlichen 15% der Bevölkerung sind 10% privat versichert. Die restlichen 5% nutzen anderweitig regulierte Versicherungen, wie z.B. Militärversicherungen. Möchten Sie mehr über das System erfahren? Dann nutzen Sie dieses Dokument mit umfangreichen Informationen!

Gesetzliche Krankenkasse

Die öffentliche Krankenkasse in Deutschland übernimmt die folgenden Kosten:

  • Präventionsdienste, insbesondere während der Schwangerschaft und zur Früherkennung von Krebs oder anderen schweren/gefährlichen Krankheiten, wie z.B. Herz-Kreislauf-Erkrankungen.
  • Medizinische Dienstleistungen
  • Ambulante Krankenhausversorgung
  • Rehabilitation
  • Psychische Gesundheitsversorgung
  • Zahnmedizin
  • Verschriebene Medikamente
  • Häusliche Pflege, bei der es nicht möglich ist, Patienten ins Krankenhaus zu bringen. Auch Patienten mit Kindern unter 12 Jahren oder mit einer Behinderung, die nicht von einer anderen Person zu Hause betreut werden können, können eine häusliche Pflege erhalten.

Obwohl die Kosten gedeckt sind, gibt es fast immer einen Eigenanteil. Dieser Betrag variiert je nach Art der Pflege (z.B.: bei Medikamenten ist ein Eigenanteil von 10% erforderlich). Es ist nur so, dass es nicht möglich ist, aufgrund hoher medizinischer Kosten in finanzielle Probleme zu geraten. Sozialversicherungspflichtige oder Menschen mit niedrigem Einkommen müssen überhaupt keinen Beitrag leisten. Außerdem bezahlen Sie 10 € pro Tag im Krankenhaus.

Die Kosten der gesetzlichen Krankenkasse betragen einen festen Prozentsatz des Jahreseinkommens eines in Deutschland ansässigen Menschen. Dieser Prozentsatz beträgt 15,5 Prozent, aber davon werden 7,3 Prozent vom Arbeitgeber bezahlt. Das bedeutet, dass Sie insgesamt 8,2 Prozent Ihres Jahreseinkommens an die Krankenkasse abgeben müssen. Dieser Teil wird von Ihrem Einkommen abgezogen. In Deutschland gibt es viele Steuervorteile, wenn man eine Familie hat. Das bedeutet in diesem Fall, dass Ihre Partner und Kinder ohne Arbeit oder Studium kostenlos versichert sind.

Private Krankenversicherung

Die Prämie für die private Krankenversicherung hängt von Ihrem Alter, Geschlecht, Ihrem Gesundheitsstatus und der Art der Police ab. Der Vorteil und der Unterschied der privaten Krankenversicherung besteht darin, dass sie eine umfangreichere Deckung bietet als die gesetzliche Krankenversicherung. Mit einer privaten Krankenversicherung können Sie sich Ihr eigenes Paket für eine umfassende Deckung zusammenstellen. Darüber hinaus sind für die Behandlung keine Eigenleistungen erforderlich.

Allerdings sind die Prämien für die private Krankenversicherung auch deutlich teurer als für die gesetzliche Krankenversicherung. Die Prämien variieren zwischen 300 € pro Monat und 600 € pro Monat. Natürlich macht es einen großen Unterschied, ob Sie ein Paket ohne Selbstbeteiligung oder ein Paket mit einer sehr umfangreichen Deckung haben. Sie können sich auch mehr Luxus leisten, indem Sie privat versichert sind. Man könnte sich ein Einzelzimmer in einem Krankenhaus vorstellen. Möchten Sie einen Hinweis darauf, wie hoch Ihre Versicherungsprämie sein wird? Dann nutzen Sie diese Website.

Natürlich bietet die Privatversicherung eine bessere Deckung als die öffentliche Versicherung. Dies gilt insbesondere für den Aufenthalt in einer Privatklinik oder die homöopathische Behandlung. Bitte beachten Sie jedoch, dass die Kosten der privaten Krankenversicherung immer auf Ihrer eigenen Gesundheit beruhen. Die Kosten können daher pro Jahr steigen. So kann es vorkommen, dass ein pensionierter Mann oder eine pensionierte Frau mehr als 1000 Euro im Monat für eine private Krankenversicherung einzahlen muss.

Erstattung der Krankheitskosten durch den Versicherer

Der größte Vorteil einer Krankenversicherung ist, dass Ihre Familie kostenlos mitversichert ist. Dies gilt jedoch nur, wenn sie zusammen nicht mehr als ein Einkommen von 365 € pro Monat verdienen. Heutzutage gibt es Pläne, dass die Krankenkasse auch die Kosten wie einen Besuch beim Optiker oder Kieferorthopäden übernimmt.

Arztbesuch

Hausärzte überweisen Patienten nach Möglichkeit an Spezialisten. Mit Ausnahme von Notfällen: Dann können Sie direkt zum Spezialisten gehen. Es wird empfohlen, dass Sie sich bei einem Hausarzt anmelden. In der Regel sollten Sie den Arzt für einen Termin anrufen. Nur in Ausnahmefällen, z.B. im Notfall, können Sie Ihren Arzt aufsuchen, ohne ihn vorher anzurufen.

Die Kosten für einen Besuch bei einem Hausarzt

Die Kosten für einen Arztbesuch in Deutschland variieren von einer privaten oder öffentlichen Versicherung zur anderen. Bei den gesetzlichen Krankenkassen zahlen Sie pro Quartal zehn Euro für jeden ersten Arztbesuch. Wenn Sie privat versichert sind, müssen Sie zunächst die gesamte Rechnung selbst bezahlen und erhalten dann eine Rückerstattung von Ihrem Versicherer. Beachten Sie, dass nicht jeder Hausarzt Kunden akzeptiert, die nur öffentlich versichert sind. Sie können immer erkennen, ob dies der Fall ist. Wenn es Kassenarzt oder Alle Kassen steht, können Sie davon ausgehen, dass Sie diesen Arzt auch ohne Privatversicherung aufsuchen können.

Der Besuch beim Zahnarzt in Deutschland ist sehr teuer. Hier können die Kosten, auch bei einer privaten Versicherung, in die Höhe schnellen. Weitere Informationen zu den Kosten erhalten Sie von Ihrem Versicherer. In Ausnahmefällen können die Kosten bis zu 4.000 € betragen. Einige Deutsche gehen sogar ins Ausland, um einen Zahnarzt zu besuchen, was Sie nach Ihrem Umzug nach Deutschland tun können.

Die Versicherer und Formulare

Die größten Krankenkassen in Deutschland sind TK, AOK und BEK. Sie können wählen, bei welchem Versicherer Sie sich anmelden möchten. Die drei Versicherer sind in Bezug auf die Deckung gleich. Der Unterschied liegt in den Beiträgen, die Sie zahlen müssen.

Bei der freiwilligen Versicherung zahlen Sie in der Regel eine maximale Prämie. Diese Versicherung muss auch bei der Krankenkasse abgeschlossen werden.

Auto finanzieren ohne Anzahlung: So gelingt der Einstieg in die Fahrzeugwelt ohne hohe Vorabkosten

Auto finanzieren ohne Anzahlung: So gelingt der Einstieg in die Fahrzeugwelt ohne hohe Vorabkosten

Der Einstieg in die Fahrzeugwelt gestaltet sich oft mit hohen Vorauszahlungen, die für viele potenzielle Käufer eine Hürde darstellen. Dennoch gibt es Wege, um ohne eine größere Anfangsinvestition in ein neues Auto zu gelangen und gleichzeitig die eigene Liquidität zu schonen. Mithilfe verschiedener Finanzierungsmodelle und cleverer Einkaufstaktiken lässt sich der Wunsch nach einem Fahrzeug realisieren, ohne zuvor große Summen aufbringen zu müssen.

Das Wichtigste in Kürze

  • Der Einstieg in die Fahrzeugwelt ohne Anzahlung ist durch spezielle Finanzierungs- und Leasingmodelle möglich.
  • Günstige Händlerangebote, Rabatte und Cashback-Aktionen helfen, die Kosten zu senken.
  • Leasing bietet flexible Laufzeiten und monatliche Gebühren, ohne hohe Anfangsinvestitionen.
  • Modelle mit niedrigem Listenpreis erleichtern den Einstieg ohne große Vorauszahlungen.
  • Online-Kreditvergleiche sichern günstige Zinssätze bei der Finanzierung ohne Anzahlung.

Suche nach günstigen Händlerangeboten mit Rabattaktionen

Wenn Sie ohne Anzahlung in die Fahrzeugwelt einsteigen möchten, ist die Suche nach verlockenden Händlerangeboten ein wichtiger Schritt. Viele Autohändler bieten regelmäßig Rabattaktionen an, bei denen sich der Erwerb eines Fahrzeugs deutlich günstiger gestalten lässt. Achten Sie auf spezielle Aktionen wie Jahresendrabatte, Messeangebote oder exklusive Promotionevents, bei denen Durchschnittspreise reduziert werden. Die rechtzeitige Recherche im Internet und Direktanfragen bei mehreren Händlern sichern Ihnen einen Überblick über aktuelle Angebote.

Darüber hinaus lohnt es sich, auch lokale Händler zu kontaktieren, da sie manchmal flexible Konditionen oder zusätzliche Boni anbieten, um Kunden anzuziehen. Das Vergleichen verschiedener Offerten hilft dabei, den besten Preis für das Wunschfahrzeug zu finden. Für eine noch bessere Verhandlungsbasis sollten Sie auf genuine Bonusprogramme oder Cashback-Modelle achten, die Rabatte zusätzlich verringern können. Mit einer umfassenden Informationssammlung erhöhen Sie Ihre Chancen, ein attraktives Angebot zu erhalten, mit dem die Einstiegsfinanzierung problemlos möglich wird, selbst wenn kein Anzahlung erforderlich ist.

Nutze Leasingoptionen statt Kauf direkt vom Händler
Auto finanzieren ohne Anzahlung: So gelingt der Einstieg in die Fahrzeugwelt ohne hohe Vorabkosten

Auto finanzieren ohne Anzahlung: So gelingt der Einstieg in die Fahrzeugwelt ohne hohe Vorabkosten

Wenn Sie ohne eine Anzahlung in die Fahrzeugwelt eintreten möchten, kann die Nutzung von Leasingangeboten eine sinnvolle Alternative zum direkten Kauf beim Händler sein. Beim Leasing zahlen Sie keine hohen Anfangskosten, sondern eine monatliche Gebühr für die Nutzung des Fahrzeugs über einen vereinbarten Zeitraum. Dieser Weg bietet den Vorteil, dass Sie sofort in der Lage sind, ein neues Auto zu fahren, ohne zuvor größere Summen aufbringen zu müssen.

Ein weiterer Vorteil liegt darin, dass Leasingverträge oftmals flexibler gestaltet werden können als klassische Finanzierungen. Viele Anbieter gewähren individuelle Laufzeiten sowie Kilometerpauschalen, so dass Sie das Fahrzeug perfekt auf Ihren Fahrstil abstimmen können. Auch Wartungs- und Reparaturpakete sind häufig im Leasing enthalten, was zusätzliche Kosten minimiert und die Planung vereinfacht. Zudem profitieren Sie meist von günstigeren Konditionen, da die Leasinggesellschaften große Fahrzeugmengen verwalten und dadurch bessere Zinssätze aushandeln können.

Nicht zuletzt ermöglicht Ihnen das Leasing, regelmäßig in neuere Modelle zu investieren und stets mit moderner Technik unterwegs zu sein. Für all jene, die weder eine hohe Summe auf einmal zahlen noch langfristig Eigentum an dem Fahrzeug erwerben möchten, ist diese Vertragsform daher eine attraktive Lösung. Damit können Sie kurzfristig mobil bleiben und gleichzeitig Ihre finanzielle Flexibilität bewahren.

Wähle Modelle mit niedrigerem Listenpreis

Wenn Sie ohne hohe \Anzahlung\ in die Fahrzeugwelt eintreten möchten, sollten Sie bei der Auswahl des Modells besonders aufmerksam sein. Fahrzeuge mit einem niedrigeren \Listenpreis\ sind oft die beste Wahl, um die Einstiegshürden zu senken. Günstigere Modelle bieten den Vorteil, dass die Gesamtkosten einer Finanzierung oder eines Leasings deutlich geringer ausfallen.

Hierbei lohnt es sich, gezielt nach kleineren oder weniger ausgestatteten Versionen bekannter Marken Ausschau zu halten. Diese Varianten verfügen häufig über dieselbe Zuverlässigkeit wie ihre höherpreisigen Gegenstücke, sind jedoch budgetfreundlicher. Zusätzlich kann das wählen eines älteren Baujahres helfen, da diese meist günstiger im Anschaffungspreis sind, aber noch moderne Sicherheits- und Komfortfeatures besitzen.

Die Entscheidung für ein Modell mit niedrigerem Listenpreis bedeutet zudem, dass die monatlichen Raten im Rahmen bleiben. Das verschafft Ihnen eine größere Flexibilität bei der Gestaltung des Finanzierungsplans. Ebenso können Sie durch den Verzicht auf teure Sonderausstattungen Geld sparen, indem Sie nur für die wichtigen Features zahlen. Damit steigen Ihre Chancen, auch ohne hohe Eingangsleistung mobil zu bleiben und gleichzeitig Ihren finanziellen Rahmen einzuhalten.

„Der beste Weg, die Zukunft vorherzusagen, besteht darin, sie zu gestalten.“ – Peter F. Drucker

Verhandle flexible Finanzierungsbedingungen direkt beim Händler

Wenn Sie flexible Finanzierungsbedingungen direkt beim Händler aushandeln möchten, sollten Sie sich gut vorbereiten und offen auf Verhandlungen eingehen. Es ist ratsam, vorab verschiedene Angebote zu vergleichen, um eine Vorstellung von marktüblichen Konditionen zu bekommen. Dabei können Sie gezielt nach individuell anpassbaren Laufzeiten und monatlichen Raten fragen, die besser zu Ihrer finanziellen Situation passen.

Beim Gespräch mit dem Händler sollten Sie nicht nur auf den Preis achten, sondern auch auf zusätzliche Leistungen, wie z.B. Wartungs- und Reparaturpakete oder Sonderkonditionen bei einer Fahrzeugrückgabe am Ende der Laufzeit. Es lohnt sich, klare Vorstellungen zu haben, welche Laufzeit und Ratenhöhe für Sie machbar sind. Manche Händler sind bereit, Ihnen bei längeren Laufzeiten niedrigere Raten anzubieten oder Sonderzahlungen ohne zusätzliche Gebühren zu ermöglichen.

Auch eine flexible Gestaltung bei der Anzahlung kann verhandelt werden. Sie könnten zum Beispiel eine geringere Anzahlung vereinbaren, manchmal sogar ganz ohne Anfangszahlung. Wichtig ist, dass Sie Ihre Wünsche deutlich kommunizieren und auf faire Konditionen bestehen. Durch aktives Verhandeln erhöhen Sie die Chance, ein auf Ihre finanzielle Situation abgestimmtes Angebot zu erhalten, das später keine unerwünschten Überraschungen birgt.

Maßnahmen Beschreibung
Suche nach Händlerangeboten Verlockende Rabattaktionen, spezielle Aktionen und Boni nutzen, um günstige Fahrzeuge zu finden.
Leasingoptionen Monatliche Gebühren statt hohe Anfangsinvestitionen, flexible Laufzeiten und Wartungspakete möglich.
Modelle mit niedrigem Listenpreis Kleinere oder ältere Modelle wählen, die günstiger im Anschaffungspreis sind und trotzdem zuverlässig sein können.
Verhandlungen mit Händlern Flexible Finanzierungsbedingungen, Laufzeiten, Raten und Anzahlung individuell aushandeln.
Online-Kreditvergleiche Günstige Zinssätze durch Vergleich verschiedener Anbieter sichern.
Bonus- und Cashback-Angebote zusätzliche Rabatte und Rückerstattungen bei Kauf oder Finanzierung nutzen.
Förderprogramme Aktuelle Förderungen für Neuzulassungen ohne Anzahlung prüfen.
Alternative Verkaufsmodelle Carsharing oder Mietkauf als Alternativen zum klassischen Fahrzeugkauf in Betracht ziehen.

Nutze Online-Kreditvergleiche für günstige Zinssätze
Nutze Online-Kreditvergleiche für günstige Zinssätze - Auto finanzieren ohne Anzahlung: So gelingt der Einstieg in die Fahrzeugwelt ohne hohe Vorabkosten

Nutze Online-Kreditvergleiche für günstige Zinssätze – Auto finanzieren ohne Anzahlung: So gelingt der Einstieg in die Fahrzeugwelt ohne hohe Vorabkosten

Wenn Sie beim Fahrzeugkauf keine hohen Vorabkosten aufbringen möchten, sind Online-Kreditvergleiche ein wichtiger Baustein Ihrer Finanzplanung. Diese Vergleichsportale bieten eine einfache Möglichkeit, verschiedene Kreditangebote schnell und übersichtlich zu sichten. Dabei können Sie gezielt nach günstigen Zinssätzen suchen, die Ihre monatlichen Raten deutlich reduzieren. Es lohnt sich, die Konditionen mehrerer Anbieter gegenüberzustellen, um das beste Angebot für Ihre individuelle Situation zu finden.

Bei der Nutzung solcher Plattformen profitieren Sie außerdem von transparenter Darstellung der jeweiligen Bedingungen. Sie können Angebote hinsichtlich Laufzeit, Tilgung und sonstiger Gebühren vergleichen, ohne direkt mit den Banken in Kontakt treten zu müssen. Das spart Zeit und ermöglicht eine bessere Budgetplanung. Auch kurzfristig verfügbare Sonderaktionen oder zeitlich begrenzte Rabatte lassen sich so leichter erkennen und nutzen. Indem Sie diese Vergleiche regelmäßig durchführen, erhalten Sie einen klaren Überblick über den Markt und können bei Abschluss eines Kredits langfristig sparen. Das Ergebnis ist eine Entscheidung, die sowohl zukunftssicher als auch auf Ihre finanziellen Verhältnisse optimal abgestimmt ist.

Achte auf Bonusprogramme und Cashback-Angebote
Achte auf Bonusprogramme und Cashback-Angebote - Auto finanzieren ohne Anzahlung: So gelingt der Einstieg in die Fahrzeugwelt ohne hohe Vorabkosten

Achte auf Bonusprogramme und Cashback-Angebote – Auto finanzieren ohne Anzahlung: So gelingt der Einstieg in die Fahrzeugwelt ohne hohe Vorabkosten

Beim Autokauf oder bei der Fahrzeugfinanzierung sollten Sie unbedingt Bonusprogramme und Cashback-Aktionen im Blick behalten. Viele Händler oder Finanzdienstleister bieten spezielle Prämien, die den Gesamtpreis senken, wenn bestimmte Bedingungen erfüllt werden. Diese Programme sind oft zeitlich limitiert, deshalb lohnt es sich, stets aktuelle Angebote zu prüfen und gezielt danach zu suchen. Durch die Teilnahme an solchen Aktionen können Sie zusätzliches Geld direkt nach Abschluss Ihrer Finanzierung zurückerhalten.

Gerade bei größeren Anschaffungen ist das Cashback eine attraktive Möglichkeit, einen Teil des Geldes zurückzubekommen. Das bedeutet, dass beim Kauf nicht nur der rabattierte Preis zählt, sondern auch eine Rückvergütung auf den getätigten Betrag erfolgt. Händler werben häufig mit Bonusprogrammen, um Kunden zu binden, was sich für Sie in barer Münze auszahlen kann. Es empfiehlt sich, vor Abschluss alle verfügbaren Rabattaktionen, Treueprämien und Gutscheincodes zu vergleichen. Dadurch maximieren Sie Ihren finanziellen Vorteil und verringern die geplanten Raten bei der Kreditaufnahme.

Viele Anbieter kombinieren Bonusangebote mit anderen Vorteilen, etwa kostenlosen Wartungsservices oder Vergünstigungen bei Versicherungen. Diese Zusatzleistungen steigern den Gesamtwert des Angebots erheblich. Um keine Kampagne zu verpassen, sollten Sie regelmäßig die entsprechenden Webseiten und Newsletter im Blick behalten. So profitieren Sie langfristig von attraktiven Prämien, die Ihre Ausgaben deutlich reduzieren. Insgesamt lässt sich sagen, dass Bonus- und Cashback-Angebote ein wichtiger Baustein sind, um die Kosten für Ihr neues Fahrzeug noch weiter zu minimieren.

Prüfe Förderprogramme für Neuzulassungen ohne Anzahlung

Viele Förderprogramme richten sich speziell an Käufer, die eine Neuzulassung eines Fahrzeugs ohne eine vorherige Anzahlung vornehmen möchten. Solche Programme werden oftmals von staatlichen Stellen oder Herstellern angeboten, um den Verkauf neuer Fahrzeuge zu fördern. Es lohnt sich daher, im Vorfeld genau zu prüfen, welche finanziellen Unterstützungen oder Vergünstigungen gerade verfügbar sind. Diese Zuschüsse können die Gesamtkosten deutlich senken und die finanzielle Belastung bei der Anschaffung verringern.

Ein wichtiger Punkt ist, dass viele dieser Förderungen an bestimmte Voraussetzungen gebunden sind, beispielsweise den Kauf eines bestimmten Modelltyps oder die Nutzung nachhaltiger Technologien. Manche Programme bieten zudem spezielle Boni für Elektro- oder Hybridfahrzeuge, was bei einer entsprechenden Wahl zusätzliche Vorteile mit sich bringt. Es empfiehlt sich, frühzeitig Informationen bei offiziellen Stellen, wie Verkehrsbüros oder den Herstellerwebseiten, einzuholen. Auch Fachhändler haben oft aktuelle Informationen über laufende Fördermaßnahmen und können bei der Antragstellung behilflich sein.

Durch die gezielte Inanspruchnahme solcher Förderprogramme lässt sich ein günstiger Einstieg in die Fahrzeugwelt schaffen – ohne eine große Anfangsinvestition tätigen zu müssen. Wichtig ist, stets alle Bedingungen sorgfältig zu prüfen, um sicherzustellen, dass Sie alle Voraussetzungen erfüllen. Somit reduziert sich nicht nur die finanzielle Hemmschwelle, sondern auch die monatliche Belastung während der Laufzeit Ihrer Finanzierung oder des Leasings.

Erwäge alternative Verkaufsmodelle wie Carsharing oder Mietkauf

Wenn Sie beim Autokauf keine hohen Anfangsinvestitionen tätigen möchten, lohnt es sich, alternative Verkaufsmodelle zu prüfen. Ein Beispiel ist das sogenannte Carsharing: Dabei teilen sich mehrere Nutzer ein Fahrzeug, das an verschiedenen Orten verfügbar ist. Für Personen, die nur gelegentlich ein Auto benötigen, bietet dieses Modell eine kostengünstige und flexible Lösung, ohne langfristige Verpflichtungen eingehen zu müssen. Durch die Nutzung von Carsharing-Diensten können Sie stets mit einem modernen Fahrzeug unterwegs sein, wobei die Kosten für Versicherung, Wartung und Abstieg in der Regel im Service enthalten sind.

Eine weitere Alternative ist das Mietkaufmodell. Hierbei mieten Sie zunächst ein Fahrzeug über einen festgelegten Zeitraum und erwerben es am Ende des Mietvertrags à /- einer vereinbarten Restzahlung. Dies ermöglicht Ihnen den Einstieg in die Fahrzeugwelt, ohne sofort den vollen Kaufpreis aufbringen zu müssen. Zudem profitieren Sie bei dieser Variante oft von flexiblen Laufzeiten und häufig auch von Inklusivleistungen wie Wartung oder Versicherung. Das sorgt dafür, dass Sie nur für die tatsächliche Nutzung zahlen und nicht gleich das volle Eigentum übernehmen müssen.

Beide Modelle bieten nicht nur finanzielle Entlastung, sondern auch eine größere Flexibilität. Gerade wenn sich Ihre Mobilitätsansprüche ändern oder Sie sich unsicher sind, ob ein Fahrzeug dauerhaft benötigt wird, stellen diese Alternativen eine attraktive Lösung dar. Sie erlauben zudem, verschiedene Fahrzeugtypen und -größen zu testen, bevor eine endgültige Entscheidung fällt. Dadurch haben Sie die Möglichkeit, Ihren Fuhrpark bedarfsgerecht anzupassen, ohne hohe Investitionen tätigen zu müssen. Insgesamt helfen diese Modelle, die Mobilität individuell zu gestalten und gleichzeitig die finanziellen Belastungen gezielt zu steuern.

FAQ: Häufig gestellte Fragen

Welche Unterlagen werden für eine Finanzierung ohne Anzahlung benötigt?
In der Regel werden für eine Finanzierung ohne Anzahlung folgende Unterlagen benötigt: Personalausweis oder Reisepass, aktueller Einkommensnachweis (Gehaltsnachweise der letzten drei Monate), eine SCHUFA-Auskunft, sowie gegebenenfalls Nachweise über bestehende Kredite oder finanzielle Verpflichtungen. Bei einigen Anbietern kann auch eine Bankauskunft oder eine Bürgschaft erforderlich sein.
Gibt es spezielle Förderprogramme für Elektroautos ohne Anzahlung?
Ja, es gibt spezielle Förderprogramme für Elektro- und Hybridfahrzeuge, bei denen oft keine Anzahlung erforderlich ist. Diese Programme werden häufig von staatlichen Stellen oder Herstellern angeboten, um den Umstieg auf nachhaltige Fahrzeuge zu fördern. Nutzen Sie die entsprechenden Websites oder Händler, um aktuelle Angebote und Konditionen zu prüfen.
Was passiert, wenn ich die Leasingraten nicht pünktlich bezahlen kann?
Wenn Sie die Leasingraten nicht pünktlich bezahlen können, sollten Sie möglichst frühzeitig Kontakt mit dem Leasinganbieter aufnehmen. Viele Anbieter bieten in solchen Fällen individuelle Lösungen an, wie z.B. eine Ratenstundung oder eine vorübergehende Reduzierung der Raten. Bei anhaltender Zahlungsunfähigkeit droht eventuell die Rückgabe des Fahrzeugs oder eine negative Bonitätsbeurteilung, was zukünftige Finanzierungen erschweren kann.
Kann ich meine Finanzierung vorzeitig ablösen?
Grundsätzlich ist eine vorzeitige Ablösung der Finanzierung möglich, allerdings können dafür Vorfälligkeitsentschädigungen anfallen. Diese Entschädigungen sind dazu da, den Verlust für den Kreditgeber auszugleichen. Es lohnt sich, die genauen Konditionen im Kreditvertrag zu prüfen und gegebenenfalls mit dem Anbieter zu verhandeln, um Kosten zu minimieren.
Welche Vorteile bietet ein Mietkauf im Vergleich zum klassischen Leasing?
Ein Mietkauf kombiniert Elemente des Leasing und des Kaufs: Sie mieten das Fahrzeug zunächst und erwerben es am Ende des Vertragszeitraums durch eine Abschlusszahlung. Vorteile sind die flexible Laufzeitgestaltung, die Möglichkeit, das Fahrzeug am Ende vollständig zu besitzen, und oft geringere monatliche Raten im Vergleich zum direkten Kauf. Zudem bleiben Sie während der Mietphase flexibel und können das Fahrzeug bei Bedarf eintauschen oder anpassen.

Literaturangaben:
Was man über das Girokonto wissen sollte

Was man über das Girokonto wissen sollte

Das Girokonto ist für die meisten Menschen so selbstverständlich wie der Haustürschlüssel. Gehalt landet darauf, Miete geht davon ab, der Kaffee am Bahnhof wird mit der Karte bezahlt. Kaum jemand macht sich Gedanken darüber, was hinter diesem Konto eigentlich steckt und warum es sich lohnt, ab und zu genauer hinzuschauen.

Dabei entscheidet die Wahl des richtigen Kontos jeden Monat über bare Münze. Wer Gebühren zahlt, die anderswo längst wegfallen, verschenkt über die Jahre schnell einen dreistelligen Betrag. Ein guter Grund also, sich die Grundlagen einmal in Ruhe anzusehen.

Was ein Girokonto überhaupt leistet

Ein Girokonto ist im Kern ein Konto für den täglichen Zahlungsverkehr. Anders als ein Sparbuch ist es nicht zum Ansparen gedacht, sondern für den laufenden Geldfluss: Überweisungen ausführen, Lastschriften einziehen lassen, Bargeld abheben und mit Karte bezahlen. Fast alles, was mit Geld im Alltag zu tun hat, läuft über dieses eine Konto.

Rechtlich hat in Deutschland übrigens jeder Anspruch auf ein Konto mit den wichtigsten Grundfunktionen. Die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) erklärt in ihrem Verbraucherbereich zum Basiskonto, dass Banken einen entsprechenden Antrag nur in eng begrenzten Ausnahmefällen ablehnen dürfen. Auch Menschen ohne festen Wohnsitz oder mit geringem Einkommen bleiben so am bargeldlosen Zahlungsverkehr beteiligt.

Die Kosten, die man leicht übersieht

Kostenlos ist beim Girokonto längst nicht alles, was auf den ersten Blick gratis wirkt. Viele Banken werben mit einer Kontoführung ohne Grundgebühr, verlangen diese aber nur unter Bedingungen, etwa einem monatlichen Mindesteingang. Wer den nicht erreicht, zahlt plötzlich doch. Dazu kommen Gebühren für die Girocard oder Kreditkarte, für Bargeldabhebungen an fremden Automaten und manchmal sogar für beleghafte Überweisungen am Schalter. Genau deshalb lohnt sich ein nüchterner Vergleich, statt sich vom größten Werbeversprechen leiten zu lassen. Wer verschiedene Modelle systematisch gegenüberstellt und dabei nicht nur auf die Grundgebühr, sondern auf das gesamte Preisverzeichnis schaut, trifft am Ende die bessere Entscheidung. Ein solches Vorgehen empfehlen die Experten von Girokonto-News, bevor man vorschnell einen Vertrag unterschreibt und später über versteckte Posten stolpert.

Es hilft, die eigenen Gewohnheiten ehrlich einzuschätzen. Wer viel Bargeld braucht, achtet auf ein dichtes Automatennetz. Wer fast alles digital erledigt, kann bei einer reinen Onlinebank sparen. Wie sich klassische Konten und rein digitale Angebote im Alltag unterscheiden, zeigt der Beitrag zu digitalen Zahlungskonten im Vergleich zum klassischen Bankkonto.

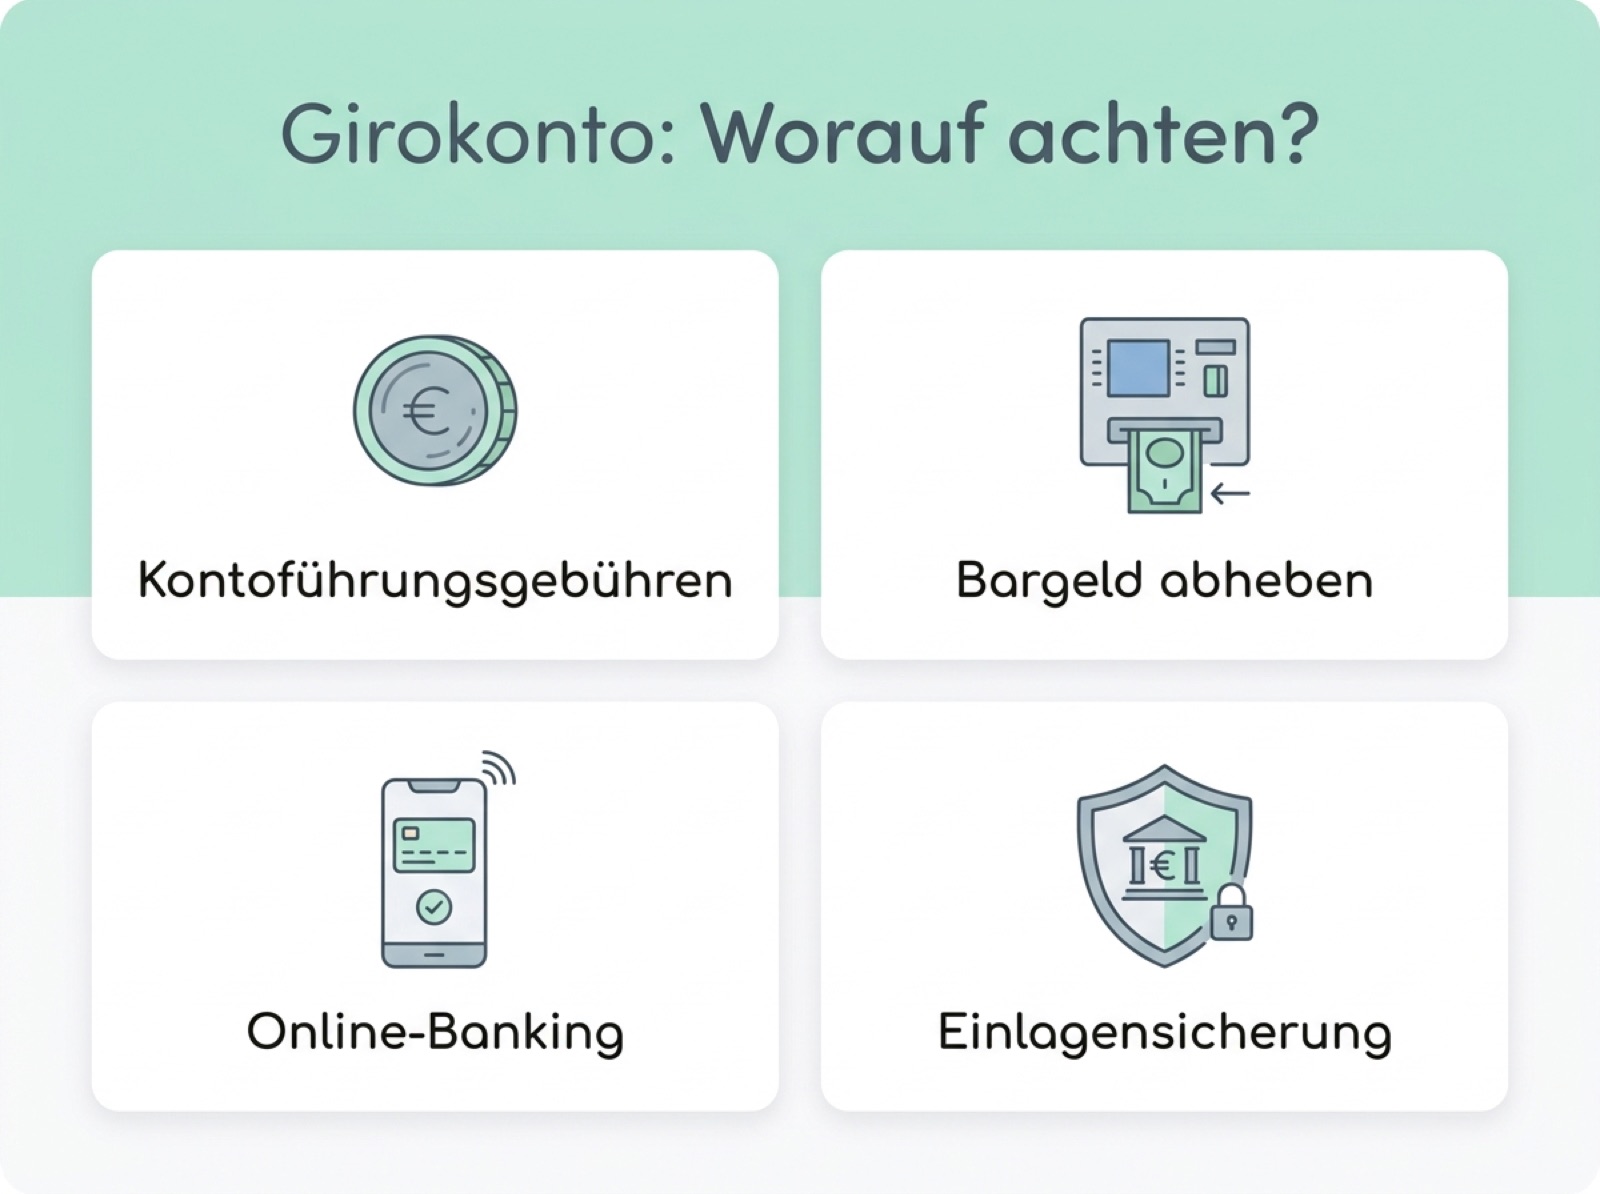
Infografik mit vier Kriterien für die Girokonto-Wahl: Kontoführungsgebühren, Bargeld abheben, Online-Banking und Einlagensicherung

Vier Punkte, auf die es bei der Wahl eines Girokontos wirklich ankommt.

Worauf es beim Vergleich ankommt

Damit der Vergleich nicht in einer endlosen Tabelle endet, reicht es, sich auf ein paar zentrale Punkte zu konzentrieren:

  • Kontoführungsgebühren: Gibt es sie wirklich nicht, oder nur unter Bedingungen wie einem Mindestgeldeingang?
  • Bargeldversorgung: Wie viele Automaten stehen kostenlos zur Verfügung, und was kostet das Abheben an fremden Geräten?
  • Karten: Ist die Girocard inklusive, kostet die Kreditkarte extra, und fallen im Ausland Fremdwährungsgebühren an?
  • Online-Banking und App: Läuft der digitale Alltag rund, oder braucht es für jede Kleinigkeit den Weg in die Filiale?
  • Dispozinsen: Wie teuer wird es, wenn das Konto einmal ins Minus rutscht?

Besonders die Dispozinsen werden gern unterschätzt. Wer sein Konto regelmäßig überzieht, zahlt hier oft zweistellige Prozentsätze pro Jahr. Ein günstiges Konto mit hohem Dispozins kann deshalb unterm Strich teurer sein als ein Modell mit kleiner Grundgebühr, aber fairem Zins.

Sicherheit: Wie gut ist das Geld geschützt?

Ein Punkt, über den kaum jemand nachdenkt, bis er wichtig wird: die Einlagensicherung. In der Europäischen Union sind Guthaben auf dem Girokonto grundsätzlich bis zu 100.000 Euro pro Kunde und Bank gesetzlich abgesichert. Sollte ein Institut zahlungsunfähig werden, ist das Geld bis zu dieser Grenze geschützt. Bei einem normalen Gehaltskonto reicht dieser Rahmen für die allermeisten Menschen bei Weitem aus.

Wichtiger für den Alltag ist der Schutz vor Betrug. Phishing-Mails, gefälschte Bank-Websites und Anrufe angeblicher Mitarbeiter zielen darauf ab, an Zugangsdaten zu kommen. Die Verbraucherzentrale gibt in ihrem Ratgeber, was ein Basiskonto ist und wie es funktioniert, auch praktische Hinweise zum sicheren Umgang mit dem eigenen Konto. Als Faustregel gilt: Keine Bank fragt am Telefon oder per Mail nach TAN oder Passwort.

Den Überblick behalten

Ein Konto ist nur so gut wie die Kontrolle, die man darüber hat. Wer regelmäßig einen Blick auf die Umsätze wirft, erkennt doppelte Abbuchungen, vergessene Abos und schleichende Preiserhöhungen früh. Viele Banking-Apps zeigen heute automatisch an, wofür das Geld im Monat draufgeht, und sortieren Ausgaben nach Kategorien.

Genau dieser Überblick ist der erste Schritt, um bewusster mit Geld umzugehen. Manche Menschen setzen sich feste Grenzen für einzelne Bereiche ihres Budgets, wie der Beitrag darüber zeigt, warum immer mehr Deutsche sich selbst Ausgabenlimits setzen. Das Girokonto ist dabei die zentrale Schaltstelle, an der sich alle Zahlungsströme ablesen lassen.

Auch das Verhältnis zum eigenen Geld spielt eine Rolle. Wer ständig auf Kontostand und Kurse starrt, baut oft mehr Druck auf, als ihm guttut. Dass weniger Bildschirmzeit sogar Streit ums Geld entschärfen kann, beschreibt der Beitrag über digitale Auszeiten und Geld-Stress in der Partnerschaft. Ein aufgeräumtes Konto mit klarer Struktur nimmt dabei einiges an Nervosität heraus, weil man jederzeit weiß, woran man ist.

Der Kontowechsel ist einfacher, als viele denken

Viele bleiben aus reiner Bequemlichkeit bei ihrer Bank, obwohl anderswo bessere Konditionen locken. Dabei ist der Wechsel seit einigen Jahren gesetzlich geregelt und deutlich unkomplizierter geworden. Die neue Bank ist verpflichtet, beim Umzug der Zahlungspartner und Daueraufträge zu helfen. In der Praxis läuft der sogenannte Kontowechselservice weitgehend automatisch ab, sodass keine Lastschrift oder Gutschrift verloren geht.

Sinnvoll ist es trotzdem, das alte Konto nicht sofort zu schließen. Ein bis zwei Monate parallel laufen zu lassen gibt Sicherheit, falls doch noch eine Abbuchung auf dem alten Weg eintrifft. Erst wenn wirklich alles umgezogen ist, kann das alte Konto guten Gewissens gekündigt werden.

Fazit

Das Girokonto ist mehr als eine technische Notwendigkeit. Es ist das Werkzeug, mit dem sich der eigene Geldalltag steuern lässt. Wer die Kosten kennt, die eigenen Gewohnheiten realistisch einschätzt und ab und zu vergleicht, holt spürbar mehr aus dem Konto heraus, ohne dafür Finanzexperte sein zu müssen. Ein wenig Aufmerksamkeit einmal im Jahr genügt oft schon.

Häufige Fragen

Was kostet ein Girokonto im Durchschnitt?

Das hängt stark vom Modell ab. Reine Onlinebanken bieten oft eine kostenlose Kontoführung an, während Filialbanken meist zwischen fünf und zwölf Euro pro Monat verlangen. Entscheidend ist das gesamte Preisverzeichnis, nicht nur die Grundgebühr, denn Karten, Bargeldabhebungen und Extraleistungen können den Preis merklich erhöhen.

Habe ich ein Recht auf ein Girokonto?

Ja. In Deutschland hat jeder Verbraucher Anspruch auf ein Konto mit Grundfunktionen, das sogenannte Basiskonto. Banken dürfen einen Antrag nur in klar geregelten Ausnahmefällen ablehnen. Damit soll sichergestellt werden, dass jeder am bargeldlosen Zahlungsverkehr teilnehmen kann.

Wie sicher ist mein Geld auf dem Girokonto?

Guthaben sind über die gesetzliche Einlagensicherung in der EU bis zu 100.000 Euro pro Kunde und Bank geschützt. Für ein normales Gehaltskonto reicht das in aller Regel aus. Die größere Gefahr geht heute von Betrugsversuchen aus, weshalb Zugangsdaten niemals am Telefon oder per Mail weitergegeben werden sollten.

Lohnt sich ein Kontowechsel?

In vielen Fällen ja. Wer bei einer Bank mit hohen Gebühren bleibt, zahlt über die Jahre oft mehrere Hundert Euro zu viel. Der gesetzlich geregelte Kontowechselservice macht den Umzug einfach, und ein Vergleich vorab zeigt schnell, ob sich der Aufwand lohnt.

Professionelle Reinigungskraft putzt ein modernes Wohnzimmer

Haushaltshilfe: in fünf Schritten legal zur Entlastung

Putzen, Wischen, Bad, Böden: In einem normalen Haushalt summiert sich das auf mehrere Stunden pro Woche. Wer Vollzeit arbeitet, Kinder betreut oder gesundheitlich eingeschränkt ist, merkt schnell, dass diese Stunden fast immer am Wochenende landen.

Eine Haushaltshilfe löst das Problem, wirft aber neue Fragen auf: Welches Modell passt, was kostet es wirklich, und wie läuft die Anmeldung ab, ohne dass daraus ein Behördenmarathon wird? Die folgenden fünf Schritte führen der Reihe nach durch die Entscheidung.

Schritt 1: Den eigenen Bedarf ehrlich bestimmen

Bevor Sie irgendwo anfragen, lohnt eine nüchterne Bestandsaufnahme. Notieren Sie eine Woche lang, welche Aufgaben tatsächlich anfallen und wie lange sie dauern.

  • Welche Räume brauchen regelmäßig Aufmerksamkeit, welche selten?
  • Geht es nur um Reinigung oder auch um Wäsche, Einkäufe und Bügeln?
  • Wie oft: wöchentlich, vierzehntägig, nur zur Grundreinigung?
  • Sollen Sie zu Hause sein oder darf die Hilfe eigenständig arbeiten?

Aus dieser Liste ergibt sich der Stundenbedarf der Haushaltshilfe. Für eine Drei-Zimmer-Wohnung sind zwei bis drei Stunden alle ein bis zwei Wochen ein realistischer Ausgangswert. Wer zu knapp plant, ist am Ende unzufrieden mit einem Ergebnis, für das schlicht die Zeit fehlte.

Schritt 2: Das passende Modell wählen

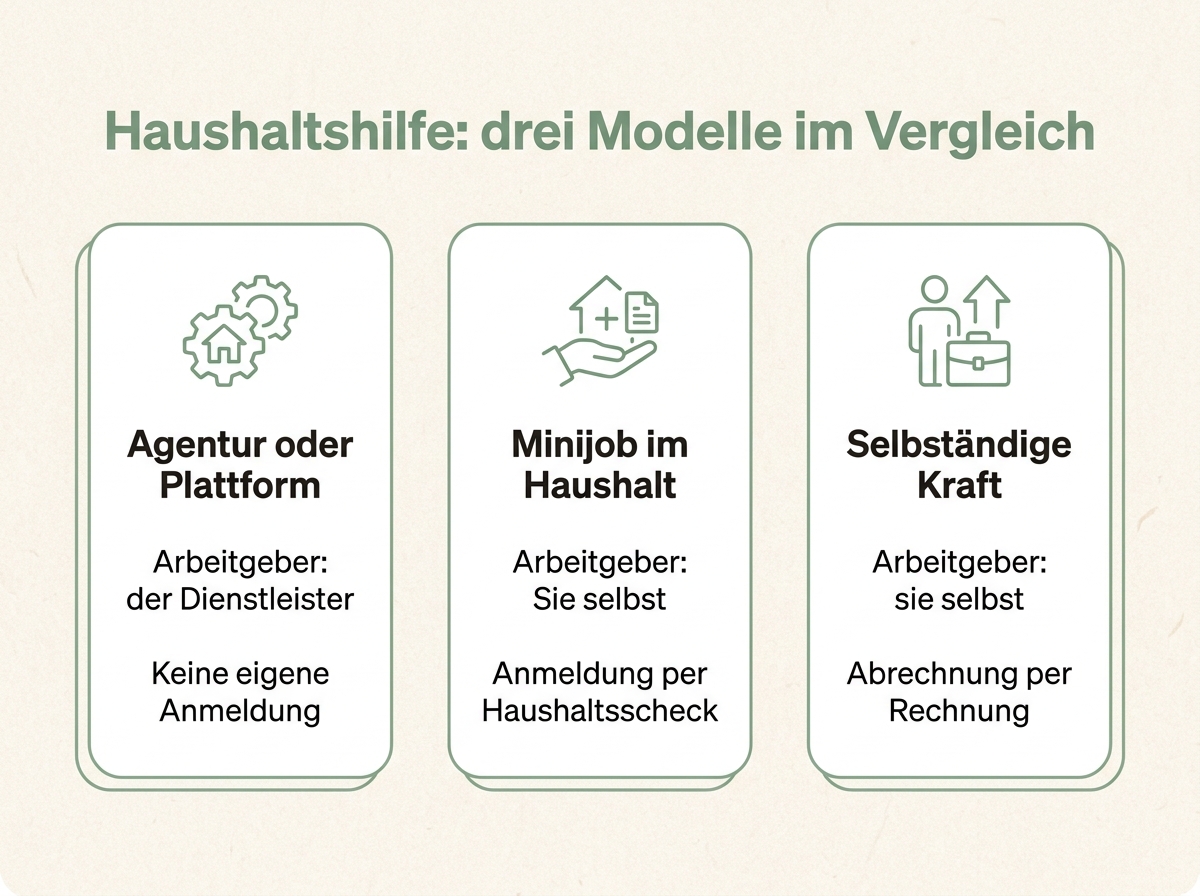
Es gibt drei Wege, eine Haushaltshilfe im Privathaushalt zu beschäftigen. Sie unterscheiden sich vor allem darin, wer Arbeitgeber ist und wer den Verwaltungsaufwand trägt.

Modell Wer ist Arbeitgeber? Vorteil Was Sie selbst regeln
Agentur oder Onlineplattform der Dienstleister Versicherung, Ersatz bei Krankheit, keine eigene Anmeldung nötig nur Buchung und Abstimmung
Minijob im eigenen Haushalt Sie niedrigster Stundenpreis, feste Bezugsperson Anmeldung, Abgaben, Urlaub, Lohnfortzahlung
Selbstständige Reinigungskraft sie selbst flexibel, Rechnung statt Lohnabrechnung Prüfung der Selbstständigkeit, keine Vertretung

Vermittlungsplattformen haben den Aufwand am stärksten reduziert: Sie buchen einen Termin, der Anbieter kümmert sich um Auswahl, Versicherung und Abrechnung. Anbieter wie Wecasa arbeiten mit festen Stundensätzen und geprüften Kräften, sodass Preis und Ablauf vor der Buchung feststehen.

Wie groß die Auswahl ist, hängt allerdings stark vom Wohnort ab. In Ballungsräumen finden sich meist innerhalb weniger Tage Termine, auf dem Land kann es dauern. Für die Hauptstadt lässt sich das Angebot nach Stadtteil filtern, eine entsprechende Übersicht führt diese Website.

Der Minijob bleibt bei den Kosten die günstigste Variante, weil keine Vermittlungsmarge anfällt. Dafür werden Sie Arbeitgeber mit allem, was dazugehört: Anmeldung bei der Minijob-Zentrale, Abgaben, Entgeltfortzahlung im Krankheitsfall und Urlaubsanspruch.

Verdient die Haushaltshilfe mehr als die Minijob-Grenze, entsteht eine sozialversicherungspflichtige Beschäftigung. Dann läuft die Anmeldung nicht mehr über den Haushaltsscheck der Minijob-Zentrale, sondern über das normale Meldeverfahren, und die Abgaben steigen deutlich. Eine sozialversicherungspflichtige Haushaltshilfe lohnt sich für Privathaushalte nur selten; für die meisten bleibt es beim Minijob oder bei der Agentur.

Vergleich der drei Modelle für eine Haushaltshilfe als Infografik

Agentur, Minijob oder selbstständige Kraft: Die drei Modelle unterscheiden sich vor allem im Verwaltungsaufwand.

Schritt 3: Anbieter und Person prüfen

Eine Haushaltshilfe bewegt sich in Ihren privaten Räumen, oft ohne Aufsicht. Diese Punkte klären Sie deshalb am besten vor dem ersten Termin:

  1. Versicherung: Ist ein Schaden abgedeckt, wenn die Vase fällt oder das Parkett Schaden nimmt? Bei Agenturen gehört eine Haftpflicht zum Standard, bei Selbstständigen fragen Sie nach dem Nachweis.
  2. Vertretung: Was passiert bei Krankheit oder Urlaub? Plattformen stellen meist Ersatz, im Minijob fällt der Termin aus.
  3. Schlüssel: Übergabe schriftlich festhalten, mit Datum und Unterschrift.
  4. Probetermin: Die erste Reinigung gemeinsam durchgehen und danach ehrlich bewerten.
  5. Sprache: Klären Sie, wie Absprachen laufen, wenn Deutsch nicht die Muttersprache ist.

Ein guter Indikator ist die Reaktion auf Nachfragen. Eine Haushaltshilfe oder Agentur, die Versicherungsnachweise ohne Zögern zeigt und den Ablauf klar beschreibt, arbeitet in der Regel auch sauber. Wie sehr die eigene Umgebung das Wohlbefinden beeinflusst, zeigt sich übrigens nicht nur beim Putzen: Auch beim Einrichten eines funktionalen Homeoffice entscheidet die Ordnung darüber, wie gern man sich in einem Raum aufhält.

Schritt 4: Legal anmelden und Steuervorteil sichern

Wer eine Haushaltshilfe ohne Anmeldung beschäftigt, begeht eine Ordnungswidrigkeit und haftet bei Arbeitsunfällen persönlich. Passiert im Privathaushalt ein Unfall, springt ohne Anmeldung bei der Minijob-Zentrale keine gesetzliche Unfallversicherung ein, und Sie haften als Arbeitgeber selbst. Die Anmeldung der Haushaltshilfe kostet wenige Minuten und ist der Schritt, an dem sich legal und schwarz entscheidet.

Für den Minijob läuft die Anmeldung über den Haushaltsscheck der Minijob-Zentrale. Das Formular ist einfach aufgebaut und einmal auszufüllen, danach zieht die Minijob-Zentrale die Abgaben halbjährlich ein. Sie liegen bei rund 15 Prozent des Lohns und enthalten Kranken- und Rentenversicherung, die gesetzliche Unfallversicherung, Umlagen und eine Pauschsteuer.

Die Verdienstgrenze liegt seit Januar 2026 bei 603 Euro pro Monat. Bei 13,90 Euro Mindestlohn sind das gut 43 Stunden monatlich, also deutlich mehr, als eine Haushaltshilfe in einem durchschnittlichen Haushalt arbeitet.

Über die Steuer holen Sie einen Teil der Kosten zurück. Die Höhe des Steuervorteils regelt § 35a EStG:

  • Haushaltsnahe geringfügige Beschäftigung, also die Haushaltshilfe im Minijob: 20 Prozent der Aufwendungen, maximal 510 Euro im Jahr.
  • Haushaltsnahe Dienstleistungen, also Agentur oder selbstständige Kraft: 20 Prozent, maximal 4.000 Euro im Jahr.

Eine Bedingung wird gern übersehen: Bei Dienstleistungen muss eine Rechnung vorliegen und der Betrag überwiesen worden sein. Bar bezahlte Reinigung erkennt das Finanzamt nicht an, auch wenn alles andere stimmt.

Anmeldung einer Haushaltshilfe per Formular am Küchentisch

Der Haushaltsscheck ist einmal auszufüllen, danach läuft die Abrechnung automatisch.

Warum rechnet sich Schwarzarbeit so selten?

Wer eine Haushaltshilfe legal beschäftigt, zahlt zwar Abgaben, bekommt über die Einkommensteuer aber einen Teil zurück. Rechnet man den Steuervorteil gegen die Beiträge, liegt ein legal angemeldetes Beschäftigungsverhältnis im Minijob oft nur wenige Euro über der Schwarzarbeit. Dafür sind Sie als Arbeitgeber abgesichert, die Haushaltshilfe ist gesetzlich unfallversichert und erwirbt Ansprüche in der Rentenversicherung.

Zahlt die Pflegekasse etwas dazu?

Bei anerkanntem Pflegegrad zahlen die Pflegekassen einen Entlastungsbetrag von 131 Euro im Monat, der sich unter anderem für Unterstützung im Haushalt einsetzen lässt. Diese Leistung ist unabhängig von der Steuerermäßigung, die Pflege und Haushalt hier also doppelt entlastet.

Schritt 5: Die Zusammenarbeit im Alltag organisieren

Die meisten Enttäuschungen entstehen nicht durch schlechte Arbeit, sondern durch unausgesprochene Erwartungen. Als Arbeitgeber oder Auftraggeber helfen drei einfache Gewohnheiten:

  • Eine kurze Prioritätenliste hinterlegen, die sagt, was zuerst drankommt, wenn die Zeit knapp wird.
  • Reinigungsmittel und Geräte bereitstellen und benennen, was auf empfindlichen Oberflächen nichts zu suchen hat.
  • Rückmeldung zeitnah geben, freundlich und konkret, statt Ärger über Monate zu sammeln.

Wer lieber mit klassischen Mitteln arbeitet, kann das absprechen. Essig, Natron und Zitronensäure erleben gerade eine Renaissance, wie unser Beitrag über Hausmittel im Comeback zeigt.

Was bringt eine Haushaltshilfe im Alltag konkret?

Der offensichtliche Gewinn ist Zeit. Zwei bis drei Stunden pro Woche summieren sich im Jahr auf gut hundert Stunden. Für viele ist das der eigentliche Grund, eine Haushaltshilfe zu beschäftigen, und nicht die Sauberkeit allein.

Dazu kommt die Qualität. Eine erfahrene Haushaltshilfe arbeitet in einer festen Reihenfolge, kennen die passenden Mittel für Fugen, Ceranfeld oder Holz und brauchen für dieselbe Fläche weniger Zeit. Und es fällt eine Aufgabe weg, die sich sonst als latentes schlechtes Gewissen durch die Woche zieht.

Gerade für ältere Menschen ist der Effekt größer als eine saubere Wohnung: Regelmäßige Unterstützung im Haushalt ist einer der Bausteine, die ein selbstbestimmtes Leben im Alter länger möglich machen.

Ein Rechenbeispiel zum Schluss

Angenommen, eine Haushaltshilfe kommt alle zwei Wochen für drei Stunden über eine Agentur, zu 30 Euro pro Stunde:

  • Kosten pro Termin: 90 Euro
  • Pro Jahr bei 26 Terminen: 2.340 Euro
  • Steuervorteil nach § 35a EStG: 20 Prozent, also 468 Euro
  • Tatsächliche Belastung: rund 1.872 Euro, etwa 156 Euro im Monat

Diese Zahlen zeigen: Die Vorteile einer legal angemeldeten Haushaltshilfe liegen nicht nur beim Komfort. Ob sich das lohnt, beantwortet am Ende jeder Haushalt für sich. Die Rechnung fällt aber deutlich freundlicher aus, wenn die Steuerermäßigung von Anfang an mitgedacht und die Beschäftigung von Beginn an legal angemeldet wird. Wer erst Jahre später anmeldet, verschenkt die Steuerermäßigung für die ganze Zeit davor.

Wie weit trägt der deutsche Reisepass? Reisefreiheit im internationalen Vergleich

Wer mit einem deutschen Reisepass unterwegs ist, bewegt sich mit einer Reisefreiheit, von der große Teile der Weltbevölkerung nur träumen können. Kein Vorab-Visum für die meisten Reiseziele, kaum Wartezeit an der Grenze, oft nur ein Blick auf das Dokument – und die Reise kann losgehen. Doch dieser Vorsprung ist nicht in Stein gemeißelt. Wie Rankings für Reisedokumente entstehen, was Visumfreiheit politisch eigentlich bedeutet und warum Mobilität global so ungleich verteilt ist, lohnt einen genaueren Blick. Am Ende geht es außerdem ganz praktisch um Gültigkeitsfristen und die richtige Reisevorbereitung.

*Recherchiert von der Redaktion auf Basis offizieller Quellen wie dem Bundesministerium des Innern und dem Henley Passport Index, Stand: August 2026.*

Wie entsteht ein Ranking für Reisedokumente überhaupt?

Der bekannteste Maßstab ist der Henley Passport Index. Das Analyseunternehmen Henley & Partners wertet dafür Daten der International Air Transport Association (IATA) aus – konkret geht es darum, in wie viele der weltweit rund 227 möglichen Reiseziele man ohne vorab beantragtes Visum einreisen darf, oft ergänzt um ein Visum bei Ankunft oder eine elektronische Einreisegenehmigung wie ETA oder ESTA. Die IATA aktualisiert ihre Reisedaten mehrmals im Jahr, üblicherweise im Frühjahr und im Spätsommer. Je mehr Ziele ohne vorherige Formalitäten erreichbar sind, desto weiter oben steht ein Land im Ranking. Ein konkurrierender Index von Arton Capital nutzt eine leicht abweichende Methodik, weshalb beide Rankings gelegentlich unterschiedliche Platzierungen ausweisen. Wichtig zu verstehen: Ein Ranking bildet keine feste Größe ab, sondern die aktuellen diplomatischen Beziehungen zwischen Staaten – und die verändern sich laufend.

Der deutsche Pass im weltweiten Vergleich

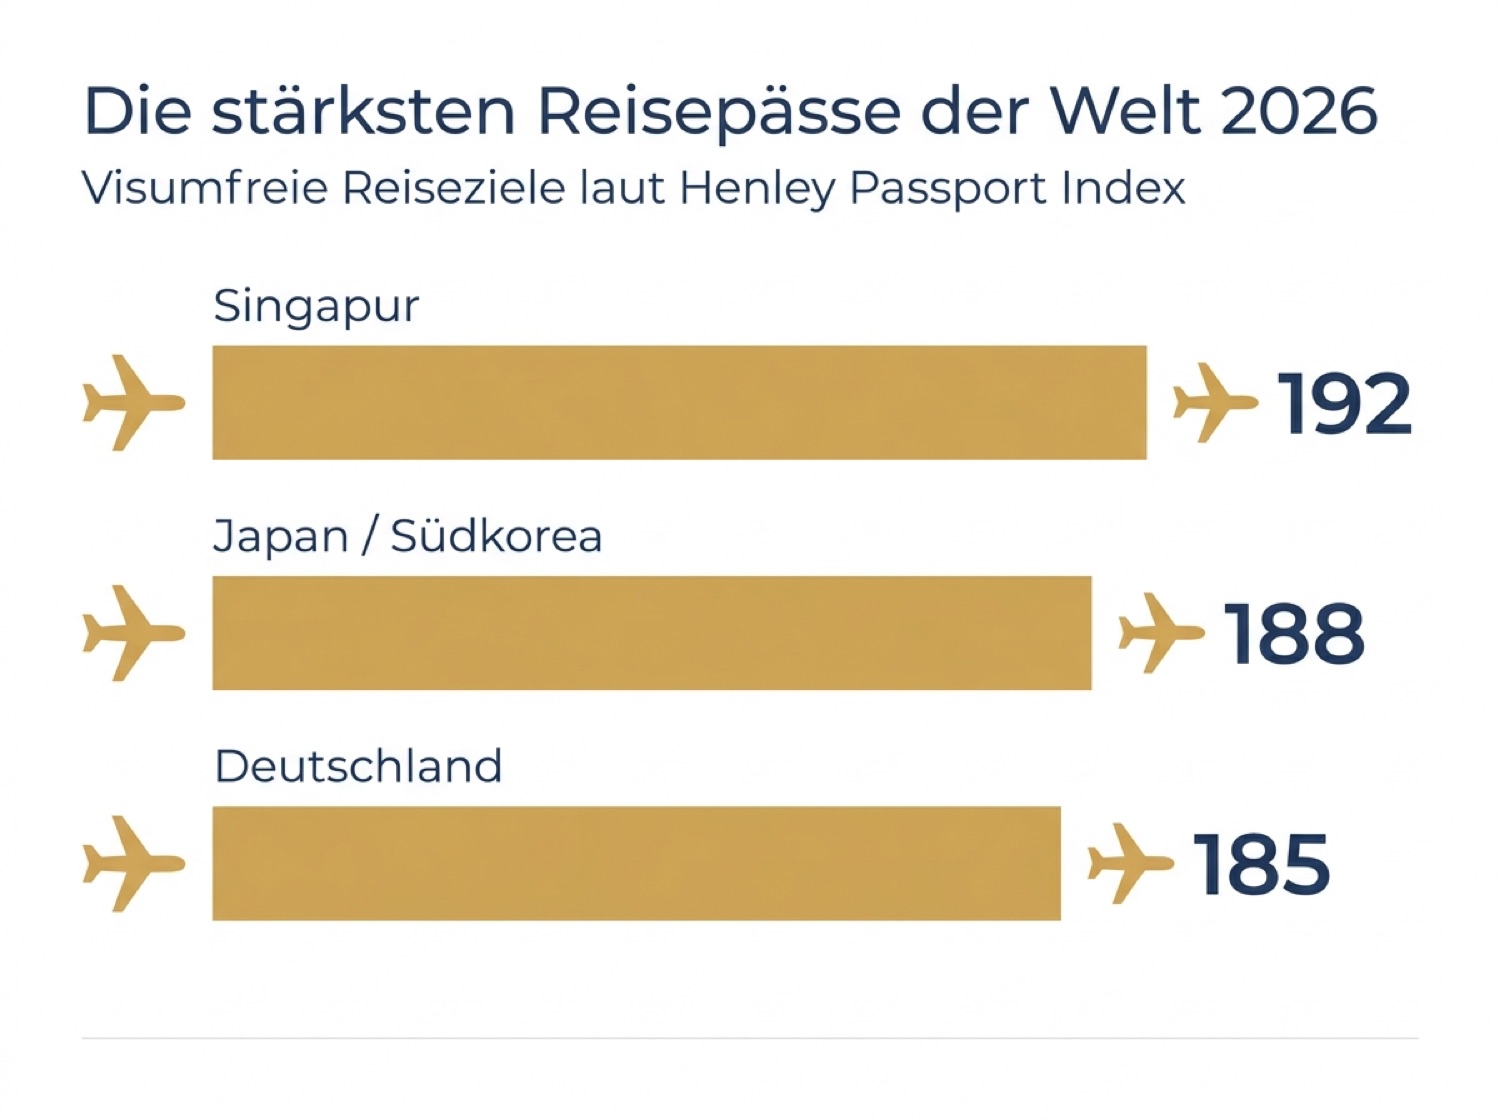
2026 liegt Deutschland im Henley Passport Index auf Platz vier – ein Rückgang gegenüber Platz zwei im vergangenen Jahr. Wer einen deutschen Reisepass besitzt, kann weiterhin ohne Visum oder mit Visum bei Ankunft in 185 Länder reisen, sieben Destinationen weniger als zwölf Monate zuvor. Geteilt wird dieser vierte Platz mit elf weiteren Staaten: Belgien, Finnland, Frankreich, Irland, Italien, Niederlande, Luxemburg, Norwegen, Spanien, Dänemark und die Schweiz. An der Spitze liegt Singapur mit 192 Zielen, dicht gefolgt von Japan und Südkorea mit jeweils 188.

Rang Land(er) Ziele ohne Visum
1 Singapur 192
2 Japan, Südkorea 188
4 Deutschland und 11 weitere EU-Staaten 185

Der Rückgang klingt dramatischer, als er sich im Alltag anfühlt: Für die meisten Reiseländer ändert sich für Bürger Deutschlands praktisch nichts. Der Abstand zur Spitzengruppe entsteht vor allem durch punktuelle Verschärfungen einzelner Staaten gegenüber europäischen Reisepässen insgesamt, nicht durch ein spezifisch deutsches Problem – der deutsche Pass ist besonders in Krisenzeiten ein verlässlicher Anker geblieben.

Reisefreiheit als politisches Signal

Ein hoher Rang im Ranking ist mehr als eine Bequemlichkeit für Urlauberinnen und Urlauber. Freizügigkeit ohne Visum ist im Kern ein diplomatisches Aushandlungsergebnis: Zwei Länder gewähren sich gegenseitig erleichterten Zugang, meist auf Basis von Vertrauen in Rechtsstaatlichkeit, wirtschaftlicher Verflechtung und geringem Risiko irregulärer Migration. Verschlechtert sich das politische Klima zwischen zwei Staaten, ist die Visumpflicht häufig eines der ersten sichtbaren Zeichen. Umgekehrt gilt ein einflussreicher Pass international als weicher Machtfaktor – ein Indiz dafür, wie ein Land von anderen Regierungen eingeschätzt wird. Auch für die Vereinigten Arabischen Emirate ist inzwischen kein Visum mehr nötig, ein Beispiel dafür, wie schnell sich solche Beziehungen wandeln können. Wie stark außenpolitische Botschaften heute über digitale Kanäle statt allein über klassische Diplomatie vermittelt werden, zeigt sich im Übrigen daran, wie Politiker heute digital Wähler erreichen und Debatten über Wirtschaft und Klima längst online geführt werden.

Warum Mobilität global so ungleich verteilt ist

Während Bürger Deutschlands kaum über Visumpflichten nachdenken müssen, sieht die Realität für viele andere Länder anders aus. Wer einen Pass aus Afghanistan, Syrien oder dem Irak besitzt, hat oft nur Zugang zu einer niedrigen zweistelligen Anzahl an Zielen ohne vorheriges Visum – teils unter 30, während die Spitzengruppe fast 200 erreicht. Auch für viele afrikanische Staaten gilt weiterhin eine deutlich eingeschränkte Bewegungsfreiheit. Diese Kluft hat handfeste Folgen: Sie erschwert Geschäftsreisen, akademischen Austausch und familiäre Besuche und verstärkt bestehende globale Ungleichheiten zusätzlich. Wirtschaftskraft, historische Beziehungen und aktuelle Migrationsabkommen spielen bei der Verteilung von Reisefreiheit eine größere Rolle, als es auf den ersten Blick scheint. Wer heute mit einem einflussreichen Dokument reisen darf, profitiert von jahrzehntelang gewachsenen politischen Beziehungen – nicht allein vom eigenen Reiseverhalten.

Weltkarte mit Flugrouten symbolisiert ungleich verteilte globale Reisefreiheit

Checkliste: Reisevorbereitung vor dem Abflug

Unabhängig vom Rang im Ranking lohnt sich vor jeder Reise ein kurzer Check:

  • Restgültigkeit prüfen: mindestens sechs Monate über das Reiseende hinaus, je nach Land teils länger
  • Einreisebestimmungen checken: manche Ziele verlangen trotz grundsätzlicher Visumfreiheit eine elektronische Genehmigung wie ETA oder ESTA
  • Kopie sichern: den Pass digital fotografieren und getrennt vom Original aufbewahren
  • Versicherung abschließen: eine Auslandskrankenversicherung gehört für die meisten Ziele zur Grundausstattung
  • Aktuelle Hinweise lesen: Reise- und Sicherheitshinweise des Auswärtigen Amts vor Abreise prüfen

Auffällig ist, dass sich die Zahl der Länder ohne Visum für Deutschland seit Jahren kaum verändert, während andere Staaten – etwa in Asien und am Golf – gezielt neue Abkommen schließen und dadurch aufholen. Der Reisepass bleibt dabei ein Türöffner: 185 von rund 227 möglichen Zielen ohne vorheriges Visum sind ein Spitzenwert.

Gültigkeit, Kosten und die Vorbereitung der nächsten Reise

So beeindruckend die Statistik ist – im Alltag entscheidet oft ein einziges Detail über eine reibungslose Reise: das Ablaufdatum im eigenen Pass. Viele Länder verlangen bei der Einreise eine Restgültigkeit von mindestens sechs Monaten über das geplante Reiseende hinaus, unabhängig davon, wie visumfreundlich das Ziel grundsätzlich ist. Wer das übersieht, riskiert die Zurückweisung am Check-in-Schalter, lange bevor überhaupt eine Grenzkontrolle in Sicht ist. Erwachsene erhalten ihr Dokument in der Regel für zehn Jahre gültig, bei Antragstellung unter 24 Jahren lediglich sechs Jahre. Die Kosten liegen aktuell bei rund 70 Euro für Erwachsene und etwa 37,50 Euro für jüngere Antragstellende. Der Antrag lässt sich meist beim örtlichen Bürgeramt stellen; Details und den aktuellen Ablauf zum Reisepass beantragen gibt es im verlinkten Ratgeber, inklusive Fristen für die Ausstellung und benötigter Unterlagen.

Praktisch wird die Frage nach der Restgültigkeit besonders häufig bei jungen Menschen, die für ein Auslandssemester oder einen längeren Studienaufenthalt planen. Wer über mehrere Monate im Ausland lebt, sollte die Gültigkeit des Passes nicht nur für die Ankunft, sondern für den gesamten Aufenthalt plus Puffer prüfen – und je nach Finanzierungsmodell frühzeitig klären, welche Förderung infrage kommt; weiterführende Informationen dazu helfen bei der Planung. Auch gesundheitliche Vorsichtsmaßnahmen, etwa gezielte Sicherheitstipps beim Fliegen in der Schwangerschaft, oder ein Blick auf aktuelle Reisewarnungen vor Naturereignissen – dazu zählt auch, was einen Hurrikan eigentlich auslöst – gehören zu einer sorgfältigen Vorbereitung dazu, ebenso wie ausreichender Versicherungsschutz. Innerhalb der EU genügt für viele Personen ohnehin der Personalausweis; außerhalb Europas benötigen deutsche Staatsbürger für einzelne Länder weiterhin ein Visum, und dafür ist dann in jedem Fall ein gültiges Reisedokument Pflicht. Offizielle Informationen zu Ausstellung, Gebühren und Antragsprozess für den deutschen Reisepass stellt das Bundesministerium des Innern bereit.

Infografik zeigt die stärksten Reisepässe der Welt 2026 im Vergleich der Ziele ohne Visum

Häufige Fragen zum deutschen Reisepass und zur Reisefreiheit

Wie viele Länder kann man mit dem deutschen Reisepass ohne Visum bereisen?

2026 lassen sich mit dem deutschen Reisepass 185 Länder ohne Visum oder mit Visum bei Ankunft bereisen, laut Henley Passport Index Platz vier weltweit.

Warum ist Deutschland von Platz zwei auf Platz vier gefallen?

Der Rückgang beruht auf punktuellen Verschärfungen einzelner Staaten gegenüber europäischen Reisepässen insgesamt sowie darauf, dass Japan und Südkorea neue Abkommen ohne Visum geschlossen haben, während sich die Zahl beim deutschen Dokument kaum veränderte.

Wie lange muss der Reisepass bei der Einreise noch gültig sein?

Viele Länder verlangen eine Restgültigkeit von mindestens sechs Monaten über das geplante Reiseende hinaus – unabhängig von der grundsätzlichen Visumfreiheit.

Wie lange ist ein deutscher Reisepass gültig?

Für Erwachsene beträgt die Gültigkeit in der Regel zehn Jahre, bei Antragstellung vor dem 24. Geburtstag sechs Jahre.

Was unterscheidet den Reisepass vom Personalausweis?

Der Reisepass wird international breiter anerkannt und ist für Reisen außerhalb der EU meist Pflicht, während der Personalausweis innerhalb des Schengen-Raums oft genügt – etwa auch in Österreich.

Ausgabenlimits

Warum setzen immer mehr Deutsche sich selbst Ausgabenlimits für ihre Freizeitbudgets?

Wer heute durch die eigene App-Übersicht scrollt, findet oft mehr Abos, als einem lieb ist. Streaming, Gaming, Shopping-Apps, Mobilitätsdienste – all das läuft leise im Hintergrund und zieht kleine Beträge vom Konto ab. Genau deshalb greifen immer mehr Menschen in Deutschland zu einem simplen, aber wirksamen Mittel: dem selbst gesetzten Budgetlimit.

Diese Entwicklung ist kein kurzfristiger Trend, sondern spiegelt eine grundsätzliche Verschiebung im Konsumverhalten wider. Freizeitausgaben werden nicht mehr wahllos getätigt, sondern bewusst geplant und begrenzt. Das betrifft längst nicht nur klassische Sparmaßnahmen, sondern auch digitale Freizeitangebote aller Art.

Warum Selbstkontrolle bei Ausgaben zunimmt

Die Zahlen bestätigen, dass Vorsicht bei Konsumausgaben inzwischen zum Alltag gehört. Laut einer Umfrage im Auftrag der dpa geben 42 Prozent der Befragten in Deutschland an, gerade bei Freizeitausgaben wie Kino, Theater oder Restaurantbesuchen am stärksten zu sparen. Das ist bemerkenswert, weil Freizeit für viele Menschen eigentlich ein Bereich der Belohnung sein sollte, nicht der Kürzung.

Diese Entwicklung hat einen einfachen Grund: Freizeitausgaben sind meist die flexibelsten Posten im Budget. Miete, Versicherungen und Grundversorgung lassen sich kaum kurzfristig anpassen. Kino-Abende, Streaming-Abos oder spontane Bestellungen hingegen schon – und genau hier setzen viele Verbraucher an, wenn sie ihr monatliches Budget im Griff behalten wollen.

Digitale Tools zur Budgetverwaltung im Alltag

Immer mehr Deutsche nutzen digitale Hilfsmittel, um ihre Ausgaben transparent zu halten. Laut Idealo setzen sich 59 Prozent der Verbraucher einen wöchentlichen oder monatlichen Budgetrahmen, um den Überblick zu behalten. Apps zur Ausgabenverfolgung, Warnhinweise bei Kartenzahlungen und automatische Sparziele gehören mittlerweile zum Standardrepertoire vieler Bankanwendungen.

Auch im Bereich digitaler Unterhaltung zeigt sich, wie wichtig klare Grenzen für die eigenen Ausgaben sind. Vergleichsseiten wie coinspeaker.com listen Plattformen auf, die bewusst auf ein Einzahlungslimit verzichten und damit außerhalb der Kontrolle der deutschen Glücksspielaufsicht GGL agieren. Wer sich auf ein solches unreguliertes Angebot einlässt, verliert genau den Schutzmechanismus, den viele Nutzer sich bei ihrem digitalen Freizeitbudget bewusst wünschen – das Risiko unkontrollierter Verluste steigt entsprechend.

Limitsysteme in verschiedenen Freizeitbereichen im Vergleich

Nicht jeder Freizeitbereich funktioniert nach denselben Regeln. Abo-Dienste etwa lassen sich meist einfach kündigen oder pausieren, was sie zu einem naheliegenden Ziel für Budgetkontrollen macht. Die Verbraucherzentrale weist regelmäßig darauf hin, wie sich Onlineverträge und Abonnements unkompliziert kündigen lassen, was vielen Nutzern hilft, unnötige Fixkosten zu vermeiden.

Andere Bereiche wie Shopping-Apps oder Mobilitätsdienste erfordern dagegen eher aktives Monitoring, da hier keine feste Kündigungslogik existiert. Gerade kleine, wiederkehrende Zahlungen summieren sich schnell und bleiben oft unbemerkt. Deshalb setzen viele Menschen bewusst auf App-interne Limitfunktionen, um genau diese Kleinstbeträge sichtbar zu machen.

Was das für die persönliche Finanzplanung bedeutet

Die Zahlen des Instituts der deutschen Wirtschaft zeigen, dass private Haushalte in Deutschland 2024 rund 9,6 Prozent ihrer Konsumausgaben für Freizeit, Sport und Kultur ausgegeben haben – deutlich mehr als der EU-Durchschnitt. Genau diese hohe Ausgabenbereitschaft macht klare Limits so wichtig: Wer viel für Freizeit investiert, braucht auch eine klare Struktur, um Prioritäten zu setzen.

Selbst gesetzte Budgetgrenzen sind damit kein Zeichen von Verzicht, sondern von finanzieller Reife. Sie helfen, bewusster zu konsumieren, ohne auf Erholung und Unterhaltung ganz zu verzichten. Für viele Haushalte in Deutschland wird dieses Prinzip zunehmend zur Grundlage einer nachhaltigen, langfristigen Finanzplanung.

Digitale Zahlungskonten oder klassisches Bankkonto

Digitale Zahlungskonten vs. klassisches Bankkonto: Wo bleibt Geld wirklich flexibel?

Wer heute sein Geld verwaltet, hat die Wahl zwischen deutlich mehr als nur einem Girokonto. Digitale Zahlungskonten, E-Wallets und Fintech-Anbieter haben sich als ernstzunehmende Alternative etabliert. Die zentrale Frage lautet nicht mehr, ob man sie nutzt, sondern wie man sie sinnvoll mit dem klassischen Bankkonto kombiniert.

Für viele Verbraucher:innen in Deutschland ist längst ein Hybrid-Alltag entstanden: Das Girokonto bildet die Basis für Gehalt und Daueraufträge, während digitale Konten als schnelle, komfortable Ergänzung darüberliegen. Dieser Artikel zeigt, wo genau die Unterschiede bei Flexibilität, Kosten und Kontrolle liegen.

Digitale Zahlungskonten: Aufstieg der Fintech-Alternativen

Der Wandel im Zahlungsverhalten ist längst keine Randerscheinung mehr. Laut einer aktuellen Bundesbank-Erhebung werden inzwischen 55 Prozent aller alltäglichen Transaktionen in Deutschland bargeldlos abgewickelt, während Bargeld nur noch auf 45 Prozent kommt. Die Girocard bleibt mit 26 Prozent aller Zahlungen das wichtigste digitale Zahlungsmittel, doch mobile Bezahldienste wie Apple Pay oder Google Pay erreichen bereits zehn Prozent Marktanteil.

Diese Verschiebung begünstigt vor allem Fintech-Konten und E-Wallets. Sie bieten virtuelle Karten, sofortige P2P-Überweisungen und eine App-basierte Übersicht, die klassische Banken oft erst nachrüsten müssen. Gerade bei internationalen Zahlungen punkten digitale Konten mit günstigeren Wechselkursen und mehr Transparenz über anfallende Gebühren.

Gebührenstruktur und Kostenvergleich im Detail

Digitale Zahlungskonten werben häufig mit kostenloser Kontoführung, doch die Kosten verschieben sich lediglich. Wechselkursaufschläge bei Fremdwährungen, Gebühren für bestimmte Bargeldabhebungen oder Premium-Features sind bei vielen Anbietern üblich. Klassische Bankkonten hingegen erheben zunehmend monatliche Grundgebühren, bieten dafür aber kostenlose SEPA-Überweisungen und Lastschriften im Inland sowie gesetzliche Einlagensicherung.

Ähnlich unübersichtlich wie manche Gebührenmodelle im klassischen Bankwesen wirken Verifizierungs- und Zahlungsprozesse bei Anbietern ohne Anbindung an das deutsche LUGAS-System zur Limitkontrolle. Übersichten wie die von esportsinsider.com zeigen, dass solche Plattformen meist über eine Lizenz aus Malta oder Curaçao verfügen und damit außerhalb der deutschen Glücksspielaufsicht stehen. Für Verbraucher bedeutet das: kein gesetzliches Einzahlungslimit, kein Zugriff auf die Sperrdatei OASIS und im Streitfall eine deutlich erschwerte Rechtsdurchsetzung.

Verifizierung und Kontrolle bei digitalen Zahlungswegen

Kontrolle über Zahlungsströme sieht bei beiden Kontotypen unterschiedlich aus. Das klassische Bankkonto bleibt die zentrale Schaltstelle für Gehalt, Miete und Versicherungen, während digitale Konten eher als granulare Budget-Töpfe für einzelne Ausgabenbereiche dienen. Im Online-Handel zeigt sich diese Verschiebung deutlich: Laut einer Bundesbank-Studie entfallen bereits 51 Prozent der Transaktionen im Internet auf Bezahlverfahren wie PayPal oder Klarna, während 81 Prozent der Internetnutzer:innen regelmäßig Onlinebanking verwenden.

Besonders im regulierten Bereich wird Verifizierung zum zentralen Baustein. Seit Oktober 2025 sind Banken verpflichtet, bei Überweisungen Name und IBAN abzugleichen — ein Schritt, der digitale Zahlungskonten zunehmend zu Compliance-Hubs macht, wie die Verbraucherzentrale erklärt. Für Verbraucher:innen bedeutet das: mehr Schutz, aber auch mehr Eigenverantwortung bei digitalen Transaktionen. 

Welches Modell passt zu welchem Nutzertyp?

Wer viel im Ausland unterwegs ist oder häufig online einkauft, profitiert meist stärker von einem Fintech-Konto mit Multiwährungsfunktion und App-Kontrolle. Wer hingegen Wert auf Einlagensicherung, feste Ansprechpartner und eine zentrale Übersicht über alle Finanzströme legt, fährt mit einem klassischen Girokonto weiterhin gut. In der Praxis schließen sich beide Modelle nicht aus, sondern ergänzen sich sinnvoll.

Die Kombination aus Basis-Girokonto und digitalem Zusatzkonto dürfte sich in den kommenden Jahren weiter verfestigen. Entscheidend bleibt, die jeweiligen Stärken bewusst zu nutzen, statt sich auf ein einziges Modell zu verlassen.

Partnerschaft

Digitale Auszeiten: Wie weniger Bildschirmzeit den Geld-Stress in der Partnerschaft senkt

Kaum ein Bereich des Alltags ist so eng mit dem Smartphone verwoben wie die eigenen Finanzen. Banking-Apps, Kursalarme und Budget-Tracker begleiten viele Menschen vom Aufwachen bis zum Einschlafen. Was als praktische Kontrolle gedacht war, wird für zahlreiche Paare zunehmend zur Quelle stiller Anspannung.

Denn digitale Dauererreichbarkeit wirkt sich nicht nur auf die eigene Psyche aus, sondern auch auf die Beziehung. Wer ständig auf Kontostände oder Kursbewegungen schaut, trägt diesen Stress unweigerlich mit an den Frühstückstisch oder ins gemeinsame Gespräch am Abend.

Ständige Finanz-Apps erzeugen Dauerstress in Beziehungen

Der Blick aufs Smartphone ist für die meisten Menschen in Deutschland längst zur Gewohnheit geworden – auch ohne konkreten Anlass. Laut einer aktuellen Untersuchung schauen 81,0 Prozent der Befragten mindestens ein- bis zweimal pro Stunde auf ihr Gerät. Dieses ständige Prüfen betrifft eben nicht nur soziale Medien, sondern zunehmend auch Finanz-Apps mit Push-Benachrichtigungen zu Kursverläufen oder Kontobewegungen.

Besonders belastend ist dabei nicht die reine Nutzungsdauer, sondern die Fragmentierung: kurze, aber häufige Unterbrechungen durch Alerts reißen Menschen immer wieder aus Konzentration oder Erholung. Übertragen auf Finanzen bedeutet das: Eine Kursmeldung mitten im gemeinsamen Abendessen oder ein Warnhinweis zum Dispolimit kann ein eigentlich entspanntes Gespräch abrupt in Richtung Geldsorgen lenken. Genau diese Mikro-Unterbrechungen summieren sich über den Tag und schaffen ein diffuses Gefühl von Anspannung, das Paare oft unbewusst aufeinander übertragen.

Feste Offline-Zeiten für Banking- und Anlage-Apps einführen

Eine wirksame Gegenstrategie liegt in klaren, bewusst gesetzten Grenzen. Statt den ganzen Tag über Kontostände und Kursverläufe zu verfolgen, hilft es, feste Zeitfenster für Finanz-Checks einzuplanen – etwa einmal morgens und einmal abends, statt minutengenau bei jeder Benachrichtigung zu reagieren. Wer Push-Nachrichten auf sicherheitsrelevante Ereignisse beschränkt, reduziert die Zahl der Unterbrechungen spürbar, ohne den Überblick zu verlieren.

Diese bewusste Reduktion betrifft nicht nur klassische Banking-Apps, sondern gerade auch digitale Angebote mit Suchtpotenzial – allen voran das Online-Wetten. Portale wie cardplayer.com stellen gezielt Wettanbieter ohne OASIS-Anbindung vor; was dort als Flexibilität vermarktet wird, bedeutet in der Praxis den Verzicht auf die zentrale deutsche Spielersperre – also auf genau das Schutzinstrument, das Kontrollverlust und Geld-Stress vorbeugen soll. Wer Bildschirmzeit und finanzielle Belastung reduzieren möchte, sollte solche Angebote bewusst meiden. Das Prinzip, Informationen gebündelt statt fragmentiert aufzunehmen, gilt dagegen uneingeschränkt für regulierte Banking- und Anlage-Apps.

Transparenz bei regulierten Online-Anbietern schafft mehr Ruhe

Klare, verständliche Informationsstrukturen wirken generell stressreduzierend – unabhängig davon, ob es um Bankprodukte, Versicherungen oder andere digitale Angebote geht. Wenn Nutzer:innen nicht ständig neue Einzelinformationen verarbeiten müssen, sondern gebündelte Übersichten erhalten, sinkt die gefühlte Belastung messbar. Das deckt sich mit Erkenntnissen zu digitalen Stressoren, wonach vor allem häufige Benachrichtigungen und Unterbrechungen als belastend empfunden werden — laut TK-Stressreport 2025 geben 58 Prozent der Beschäftigten an, dass Unterbrechungen und Störungen zu den größten Belastungsfaktoren am Arbeitsplatz zählen. 

Für Paare bedeutet das: Wer gemeinsam auf verlässliche, klar strukturierte Informationsquellen setzt, statt einzelne Alerts hinterherzujagen, reduziert die Reibungsfläche für spontane Konflikte. Ruhigere Informationsaufnahme schafft Raum für überlegte statt impulsive Reaktionen auf kurzfristige Kursbewegungen oder Kontobenachrichtigungen.

Gemeinsame Finanzgespräche stärken die Partnerschaft langfristig

Geld bleibt ein sensibles Thema in deutschen Beziehungen. Eine YouGov-Umfrage zeigt, dass nur knapp die Hälfte der Deutschen sich finanziell abgesichert fühlt, während jüngere Generationen besonders stark von Geldsorgen betroffen sind, wie aktuelle YouGov-Daten zu Schulden und Sparen verdeutlichen. Wenn Finanzinformationen jedoch ständig unkontrolliert über Apps hereinbrechen, steigt die Wahrscheinlichkeit, dass genau solche Themen spontan und emotional statt überlegt zur Sprache kommen.

Eine feste wöchentliche „Finanzsprechstunde“ ohne Smartphone-Ablenkung kann hier Abhilfe schaffen. In diesem geschützten Rahmen lassen sich Ausgaben, Sparziele oder größere Entscheidungen in Ruhe besprechen – ohne die Störung durch Kursalarme oder Kontobenachrichtigungen. Wer digitale Auszeiten bewusst in den Beziehungsalltag integriert, schafft damit nicht nur mentale Entlastung, sondern auch die Grundlage für nachhaltigere und transparentere gemeinsame Finanzentscheidungen.

1 2 3 4 5 … 12